Nachfolgend findest du die Kreditkarten, mit denen du im deutschsprachigen Raum tatsächlich Meilen sammelst, samt Jahresgebühr, Sammelrate und Willkommensbonus. Dazu die Frage, die über alles entscheidet: In welchem Programm landen deine Meilen und was sind sie dort wert?
Vorab: Konditionen, Boni und Preise ändern sich bei Kreditkarten schneller als bei jedem anderen Finanzprodukt. Alle Angaben haben den Stand September 2026 und sind mit Quellen belegt. Prüfe vor dem Antrag trotzdem die aktuellen Bedingungen des Anbieters.
Vergleich
Diese Tabelle beantwortet die meisten Fragen bereits. Die Sammelrate sagt, wie viel Umsatz du für eine Meile oder einen Punkt brauchst, die letzte Spalte, für wen sich die Karte lohnt.
Die Sammelraten unterscheiden sich weniger als die Preise. Der Unterschied liegt darin, was du für die Gebühr zusätzlich bekommst und ob die Währung am Ende zu deiner Wunschairline passt.
Miles & More
Wer in Deutschland, Österreich oder der Schweiz Prämienflüge bei Lufthansa, Swiss, Austrian oder einem Star-Alliance-Partner will, kommt an Miles & More nicht vorbei. Das Programm ist der Grund, warum die folgenden vier Karten trotz identischer Sammelrate unterschiedlich gut passen.
MyFlex Credit Card
Die MyFlex Credit Card kostet dauerhaft nichts und sammelt trotzdem eine Prämienmeile je zwei Euro Umsatz (Miles & More Kreditkarten). Dafür verzichtest du auf das Versicherungspaket, und die Karte arbeitet mit flexibler Rückzahlung, bei der du monatlich zwischen 10 und 50 Prozent des Saldos begleichst.
Genau dieser Punkt ist die Falle: Wer nicht den vollen Betrag zurückzahlt, zahlt Sollzinsen, die jede gesammelte Meile um ein Vielfaches übersteigen. Stelle die Rückzahlung auf 100 Prozent, dann ist die Karte der sauberste kostenlose Einstieg ins Meilensammeln.
Blue Credit Card
Die Blue Credit Card ist zwölf Monate kostenlos und kostet danach 5,50 Euro im Monat, also 66 Euro im Jahr. Alternativ kannst du den Kartenpreis mit 1.650 Meilen bezahlen. Der Willkommensbonus liegt bei 500 Meilen und 40 Points, dazu kommen sechs Monate Wolt+ und Avis-Vorteile (Miles & More Kreditkarten).
Der eigentliche Wert liegt woanders: Als Inhaber einer Miles-&-More-Kreditkarte verfallen deine Meilen nicht (Miles & More). Wer über Jahre sammelt, um irgendwann Business Class zu fliegen, holt die 66 Euro allein dadurch mehrfach heraus.
Gold Credit Card
Die Gold Credit Card kostet 11,50 Euro im Monat, also 138 Euro im Jahr, oder 3.450 Meilen. Der Willkommensbonus liegt bei 4.000 Meilen und 40 Points (Miles & More Kreditkarten). Enthalten sind ein Reiseversicherungspaket mit Auslandskranken-, Reiserücktritts- und Mietwagenversicherung, ein 24-Stunden-Service, der Marriott Bonvoy Silver Elite Status und Avis-Vorteile.
Die Rechnung ist einfach: Die Gold kostet 72 Euro mehr als die Blue. Wenn du das Versicherungspaket ohnehin brauchst, ist sie günstiger als eine separate Reiseversicherung. Wenn nicht, reicht die Blue.
Eurowings Premium
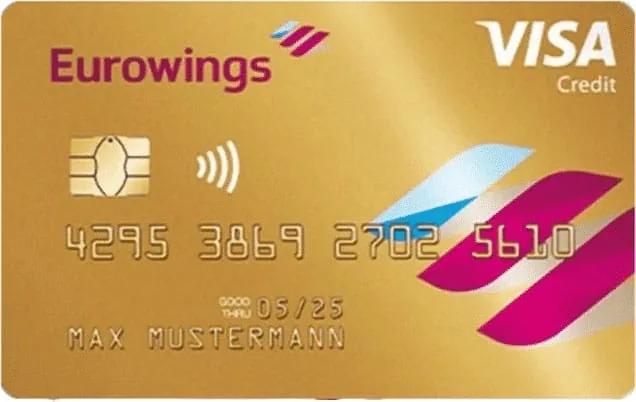
Der frühere Boomerang Club ist Geschichte. Die aktuelle Eurowings Kreditkarte wird von easybank ausgegeben, dem Nachfolger des deutschen Barclays-Privatkundengeschäfts, und sammelt Miles-&-More-Prämienmeilen (Meilenoptimieren).
Die Premium-Variante ist im ersten Jahr kostenlos und kostet danach 99 Euro im Jahr bei einer Meile je zwei Euro Umsatz. Der Willkommensbonus liegt aktuell bei 10.000 statt der üblichen 3.000 Meilen (Meilenoptimieren). Für Eurowings-Vielflieger interessant, für alle anderen bietet die Miles & More Blue dieselbe Sammelrate zu einem niedrigeren Preis.
Kein Platinum bei Miles & MoreFür Privatkunden gibt es nur MyFlex, Blue und Gold. Premium-Karten sind dem Frequent Traveller, Senator und HON Circle Status vorbehalten und lassen sich nicht einfach beantragen (Miles & More Kreditkarten).
American Express
American Express sammelt keine Meilen, sondern Membership Rewards Punkte. Die kannst du später in Meilen umwandeln, und genau hier machen die meisten Sammler im deutschsprachigen Raum einen teuren Denkfehler.
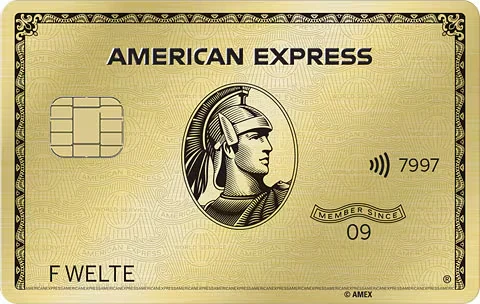
American Express Gold Card
Die Gold Card kostet 20 Euro im Monat, also 240 Euro im Jahr. Der Willkommensbonus liegt bei bis zu 50.000 Membership Rewards Punkten, gestaffelt: 20.000 Punkte bei 3.000 Euro Umsatz in den ersten sechs Monaten, weitere 30.000 Punkte bei 5.000 Euro Gesamtumsatz im selben Zeitraum (Reisetopia).
Bei einem Punkt je Euro Umsatz ist die Sammelrate doppelt so hoch wie bei den Miles-&-More-Karten. Der Bonus allein entspricht bei einem Transfer zu Flying Blue 40.000 Meilen, also mehr als ein Langstreckenflug in der Economy kostet.
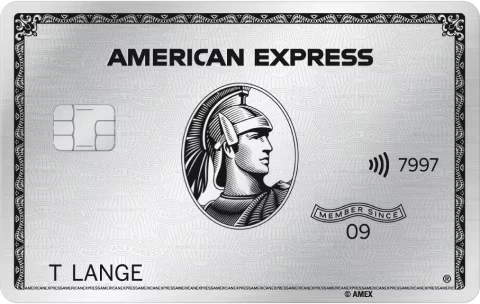
American Express Platinum Card
Die Platinum Card kostet 720 Euro im Jahr und ist damit die teuerste Karte in dieser Übersicht. Der Willkommensbonus liegt bei bis zu 85.000 Punkten. Dafür bekommst du 200 Euro Reiseguthaben, 150 Euro Restaurantguthaben, 200 Euro SIXT-Guthaben und Zugang zu mehr als 1.550 Flughafenlounges weltweit (American Express).
Rechne ehrlich: Die Guthaben summieren sich auf 550 Euro, aber nur, wenn du sie tatsächlich abrufst. Wer nicht regelmäßig reist und essen geht, zahlt für Lounges, die er dreimal im Jahr nutzt.
Kein Transfer zu Miles & More
Das ist der wichtigste Satz in diesem Artikel. American Express Membership Rewards lassen sich in Deutschland nicht zu Miles & More transferieren (American Express).
Verfügbar sind stattdessen unter anderem Flying Blue von Air France und KLM sowie Avios von British Airways und Iberia, beide im Verhältnis fünf Punkte zu vier Meilen. Der Mindesttransfer liegt bei 1.000 Punkten. Wer also auf Lufthansa-Prämienflüge spart, sammelt mit Amex an Miles & More vorbei und braucht zusätzlich eine Miles-&-More-Karte.
Revolut ist der Nachzügler im Meilenmarkt und in einem Punkt allen anderen voraus: der Auswahl beim Einlösen.
Revolut Ultra kostet seit dem 9. Juli 2026 65 Euro im Monat, also 780 Euro im Jahr, und sammelt einen RevPoint je Euro Umsatz. Die Punkte lassen sich im Verhältnis eins zu eins an mehr als 30 Vielfliegerprogramme übertragen, darunter Avios, Flying Blue, Turkish Miles&Smiles und Emirates Skywards. RevPoints verfallen nach drei Jahren (Reisetopia).
Der Vorteil ist die Flexibilität: Du entscheidest erst beim Einlösen, welches Programm den besten Prämienflug bietet. Der Nachteil ist der Preis. Mit 780 Euro im Jahr liegt Ultra über der Amex Platinum, und der Preis ist innerhalb eines Jahres deutlich gestiegen. Prüfe deshalb genau, ob du die übrigen Ultra-Leistungen wirklich nutzt.
Nicht jeder will eine Jahresgebühr zahlen. Drei Wege funktionieren ohne Fixkosten, und sie lassen sich kombinieren.
Die kostenlose Kreditkarte
Die Miles & More MyFlex Credit Card ist dauerhaft kostenlos und sammelt eine Meile je zwei Euro (Miles & More Kreditkarten). Bei 1.500 Euro monatlichem Kartenumsatz sind das 9.000 Meilen im Jahr, ohne einen Cent Gebühr.
Payback in Meilen umwandeln
Ab 200 Punkten kannst du Payback-Punkte im Verhältnis eins zu eins in Miles-&-More-Meilen umwandeln. Bei regelmäßigen Aktionen gibt es 20 bis 25 Prozent Bonus obendrauf, aus 10.000 Payback-Punkten werden dann 12.500 Meilen (Meilenoptimieren). Es lohnt sich, manuell und gezielt während einer Aktion zu übertragen statt automatisch.
Das Shopping-Portal nutzen
Miles & More betreibt ein eigenes Online-Shopping-Portal mit über 300 Partnern. Du startest deinen Einkauf dort statt direkt beim Händler und bekommst zusätzliche Meilen auf denselben Umsatz (Meilenoptimieren). In Kombination mit einer Meilenkreditkarte sammelst du auf denselben Einkauf doppelt.
Meilenwert
Meilen sind keine Währung mit festem Kurs. Ihr Wert entsteht erst beim Einlösen, und die Spanne ist größer, als die meisten erwarten.
Wert von 10.000 Meilen
Im September 2026 liegt der Wert einer Miles-&-More-Meile bei geschickter Einlösung bei rund 1,7 Cent. 10.000 Meilen entsprechen damit etwa 170 Euro (Reisetopia). Zum Vergleich: Wer Meilen direkt kauft, zahlt mit Aktionsbonus etwa 1,18 Cent je Meile und ohne Bonus ab rund 1,77 Cent.
Höchster Meilenwert
Bei besonders guten Einlösungen sind bis zu 5 Cent je Meile möglich (Reisetopia). Diese Werte erreichst du fast ausschließlich in Business und First Class auf der Langstrecke, nicht bei Economy-Kurzstrecken und erst recht nicht im Prämienshop.
Die praktische Regel: Rechne vor jeder Einlösung den Barpreis des Fluges durch die benötigten Meilen. Liegst du unter 1,5 Cent je Meile, warte lieber auf eine bessere Gelegenheit.
Verfügbarkeit früh prüfen
Prämienplätze sind kontingentiert. Beliebte Strecken sind oft schon Monate im Voraus vergeben, während sich kurz vor Abflug manchmal wieder Plätze auftun. Wer flexibel bei Datum und Flughafen ist, bekommt deutlich mehr Wert für dieselben Meilen. Mehr Strategien dazu findest du im Ratgeber zum Travel Hacking.
Meilenverfall vermeiden
Der häufigste und ärgerlichste Fehler beim Meilensammeln ist kein falscher Einlösekurs, sondern der stille Verfall auf dem Konto.
Miles-&-More-Meilen sind grundsätzlich 36 Monate ab dem Sammeldatum gültig und verfallen zum Ende des darauf folgenden Quartals. Jede einzelne Meile hat dabei ihr eigenes Datum, der Zähler beginnt für neue Meilen nicht von vorn (Miles & More).
Die einfachste Lösung ist eine Miles-&-More-Kreditkarte: Für Karteninhaber verfallen die Meilen nicht (Miles & More). Bei der Blue Credit Card kostet dieser Schutz 66 Euro im Jahr, was sich bereits ab einem Bestand von wenigen tausend Meilen rechnet.
US-Karten für Fortgeschrittene
In amerikanischen Meilenforen tauchen immer wieder Karten auf, deren Boni deutlich über dem liegen, was in Europa möglich ist. Der Weg dorthin ist allerdings steinig.
Karten wie die Chase Sapphire Reserve, die American Express Platinum US, die Marriott Bonvoy oder die Hilton Honors Amex setzen in der Regel eine US-Steuernummer, eine US-Adresse und eine amerikanische Bonitätshistorie voraus. Für Unternehmer mit einer US-Gesellschaft und echter Präsenz in den USA ist das erreichbar, für alle anderen nicht.
Wenn du ohnehin eine US-Struktur aufbaust, lohnt sich der Blick. Als alleiniger Grund, eine US LLC zu gründen, taugen Kreditkartenboni dagegen nicht.
Tipps
Vier Punkte entscheiden darüber, ob sich das Sammeln für dich rechnet oder ob du am Ende draufzahlst.
Vollen Betrag zurückzahlen
Kreditkarten mit Teilzahlung verlangen zweistellige Sollzinsen. Eine Meile ist rund 1,7 Cent wert, ein Prozent Zinsen kostet dich ein Vielfaches davon. Wer nicht jeden Monat vollständig ausgleicht, verliert beim Meilensammeln Geld.
Jahresgebühr gegenrechnen
Die Gebühr ist erst dann gerechtfertigt, wenn Bonus, Guthaben und Versicherungen sie übersteigen. Bei 138 Euro für die Gold Card und 4.000 Bonusmeilen hast du den ersten Jahresbeitrag rechnerisch fast wieder drin. Bei 720 Euro für die Platinum musst du die Guthaben wirklich nutzen.
Bonusbedingungen vorher prüfen
Willkommensboni sind fast immer an Mindestumsätze innerhalb weniger Monate gebunden. Plane, ob du diese Umsätze ohnehin hast. Ausgaben, die du nur für den Bonus tätigst, machen die Rechnung kaputt.
Nicht am Programm vorbei sammeln
Entscheide zuerst, wohin du fliegen willst, und dann, in welchem Programm du sammelst. Wer Lufthansa fliegen will und Membership Rewards sammelt, hat am Ende Punkte, die er nicht dorthin bekommt, wo er sie braucht.
FAQ
Nachfolgend die Fragen, die uns zu Meilenkreditkarten am häufigsten gestellt werden.
Es gibt keine Karte, die für alle die beste ist, weil das Programm wichtiger ist als die Karte. Für Lufthansa-Prämienflüge ist die Miles & More Blue Credit Card der beste Kompromiss aus Preis, Sammelrate und Meilenschutz. Wer den höchsten Bonus und die doppelte Sammelrate will und flexibel beim Programm ist, fährt mit der American Express Gold Card besser.
Die Miles & More MyFlex Credit Card. Sie kostet dauerhaft nichts und sammelt eine Prämienmeile je zwei Euro Umsatz. Wichtig ist, die monatliche Rückzahlung auf 100 Prozent zu stellen, sonst fressen die Sollzinsen den Vorteil auf. Die Miles & More Blue ist im ersten Jahr ebenfalls kostenlos, die Eurowings Premium ebenso.
Rund 170 Euro. Der durchschnittliche Wert einer Miles-&-More-Meile liegt im September 2026 bei geschickter Einlösung bei etwa 1,7 Cent. Bei besonders guten Einlösungen in Business oder First Class sind bis zu 5 Cent je Meile möglich, dann wären 10.000 Meilen bis zu 500 Euro wert.
Die Miles-&-More-Kreditkarten selbst, also MyFlex, Blue und Gold, sowie die Eurowings Kreditkarte, die ebenfalls Miles-&-More-Meilen gutschreibt. Alle sammeln eine Meile je zwei Euro Umsatz. American Express scheidet aus, weil Membership Rewards in Deutschland nicht zu Miles & More transferiert werden können.
Du beantragst eine Karte, die einem Meilenprogramm angeschlossen ist, und wickelst deine alltäglichen Ausgaben darüber ab. Für jeden Umsatz werden automatisch Meilen gutgeschrieben, bei den meisten Karten eine Meile je zwei Euro. Dazu kommen der Willkommensbonus und zusätzliche Meilen über das Shopping-Portal des Programms.
Nein. In Deutschland ist Miles & More kein Transferpartner von American Express Membership Rewards. Verfügbar sind unter anderem Flying Blue und Avios, jeweils im Verhältnis fünf Punkte zu vier Meilen, mit einem Mindesttransfer von 1.000 Punkten.
Sobald du die Karte für deine normalen Ausgaben nutzt und den Saldo monatlich vollständig ausgleichst. Bei 1.500 Euro Kartenumsatz im Monat kommen rund 9.000 Meilen im Jahr zusammen, ohne Mehrkosten. Nicht lohnend wird es, wenn du Ausgaben nur für Boni erzeugst oder Teilzahlung nutzt.
Miles-&-More-Meilen verfallen 36 Monate nach dem Sammeln, jeweils zum Ende des darauf folgenden Quartals. Jede Meile hat ihr eigenes Ablaufdatum. Inhaber einer Miles-&-More-Kreditkarte sind davon ausgenommen, ihre Meilen verfallen nicht. RevPoints von Revolut verfallen nach drei Jahren.
Zusammenfassung
Beim Meilensammeln entscheidet nicht die Karte, sondern das Programm. Wer im deutschsprachigen Raum Prämienflüge bei Lufthansa, Swiss oder Austrian will, braucht Miles & More und damit eine Karte, die dort einzahlt: MyFlex kostenlos, Blue für 66 Euro im Jahr inklusive Schutz vor dem Meilenverfall, Gold für 138 Euro mit Versicherungspaket. Alle drei sammeln eine Meile je zwei Euro Umsatz.
American Express sammelt doppelt so schnell und zahlt die höchsten Willkommensboni, führt aber in Deutschland nicht zu Miles & More, sondern zu Flying Blue und Avios. Revolut Ultra ist beim Einlösen am flexibelsten und mit 780 Euro im Jahr am teuersten. Für die meisten ist die beste Lösung eine Kombination: eine Miles-&-More-Karte für den Meilenschutz und das Star-Alliance-Netz, dazu eine Amex für die Sammelrate und den Bonus.
Rechne am Ende immer den Wert gegen: Eine Meile ist bei guter Einlösung rund 1,7 Cent wert, eine Jahresgebühr von 138 Euro musst du also mit rund 8.000 Meilen wieder hereinholen. Und zahle den Saldo jeden Monat vollständig zurück, sonst kosten dich die Sollzinsen mehr, als alle Meilen zusammen wert sind. Wie Meilen, Status und Kreditkarten in eine größere Reisestrategie passen, steht im Ratgeber zum Travel Hacking.
Quellen
Miles & More Kreditkartenvergleich für Privatkunden: Preise, Sammelraten und Willkommensboni von MyFlex, Blue und Gold, Stand September 2026: miles-and-more-kreditkarte.com
Kein Meilenverfall für Inhaber einer Miles-&-More-Kreditkarte: miles-and-more.com
Eurowings Kreditkarte Premium: Jahrespreis, Sammelrate, aktueller Willkommensbonus und Wechsel zu easybank: meilenoptimieren.com
American Express Gold Card: Kartenpreis und gestaffelter Willkommensbonus von bis zu 50.000 Punkten: reisetopia.de
American Express Platinum Card: Jahresgebühr, Guthaben und Lounge-Zugang: americanexpress.com
Membership Rewards Transferpartner in Deutschland, Verhältnis zu Flying Blue und Avios: americanexpress.com
Revolut Ultra: Preis seit 9. Juli 2026, Sammelrate und Transferpartner der RevPoints: reisetopia.de
Payback-Umwandlung in Miles-&-More-Meilen und Shopping-Portal mit über 300 Partnern: meilenoptimieren.com
Wert einer Miles-&-More-Meile im September 2026 und Preis beim Meilenkauf: reisetopia.de
Meilenverfall nach 36 Monaten und Ablauf zum Quartalsende: miles-and-more.com
Stand: September 2026. Dieser Artikel enthält Werbelinks. Wenn du über einen dieser Links eine Karte beantragst, erhalten wir eine Provision. Für dich ändert sich am Preis nichts. Die Auswahl und Bewertung der Karten erfolgt unabhängig davon. Der Beitrag ist keine Anlage- oder Finanzberatung.
Teilen
Clemens KohlbacherGründer & Geschäftsführer, Global Setup
Clemens berät seit über zehn Jahren Unternehmer, Investoren und Familien bei internationaler Firmengründung, Steuerstrategie und Wohnsitzverlagerung. Sein Fokus: legale, banktaugliche Strukturen, die in der Praxis halten, nicht nur auf dem Papier.
Ein wirklich anonymes Bankkonto, bei dem die Bank nicht weiß, wer du bist, gibt es seit Jahren nicht mehr. Jede Bank der Welt prüft deine Identität, bevor sie ein Konto eröffnet. Was es weiterhin gibt, sind Konten in Län
Ein Konto in Georgien eröffnen ist eine der einfachsten Möglichkeiten, eine Bankflagge außerhalb der EU zu setzen. Das Land am Kaukasus hat ein solides Bankensystem, Mehrwährungskonten in GEL, USD, EUR und GBP, moderne A
Die Eröffnung eines Schweizer Bankkontos wird seit Langem mit finanzieller Sicherheit, Diskretion und globaler Flexibilität in Verbindung gebracht. Die Schweiz steht ganz oben, wenn es um das Thema Offshore Banking geht.
31. März 2025·9 min Lesezeit
Unklarheit bei Steuern, Banking oder Auswandern?
Vereinbare ein 30-minütiges Gespräch mit einem Senior-Berater. Wir beantworten deine Fragen und erarbeiten den besten Weg zu deinen Zielen.
Wegzugsteuer, Krankenversicherung, falsches Land: Diese sieben Fehler kosten Auswanderer regelmäßig fünfstellige Beträge. Der Guide zeigt, wie du sie vermeidest, bevor du den Mietvertrag kündigst.
Wir senden dir den Guide und gelegentlich Hinweise zu Steuern und Auswandern. Kein Spam. Mehr erfahren
Kostenloser Guide
Offshore Konto eröffnen ohne Ablehnung
Welche Banken Deutsche, Österreicher und Schweizer 2026 noch annehmen, welche Unterlagen die Ablehnung verhindern und was das Konto wirklich kostet. In fünf Schritten, kostenlos per E-Mail.
Wir senden dir den Guide und gelegentlich Hinweise zu Banking und Steuern. Kein Spam. Mehr erfahren
Wir nutzen nur technisch notwendige Cookies. Optionale Statistik-Dienste laden erst nach deiner Zustimmung. Mehr erfahren
 Clemens Kohlbacher