Die Stiftung in Liechtenstein ist seit fast hundert Jahren das Werkzeug, mit dem vermögende Familien Vermögen bündeln, schützen und über Generationen weitergeben. Sie ist günstig zu unterhalten, diskret und rechtlich stabil. Ob sie sich für dich lohnt, entscheidet aber nicht Liechtenstein, sondern das Finanzamt an deinem Wohnsitz.
Nachfolgend erfährst du, wie eine liechtensteinische Stiftung aufgebaut ist, was sie 2026 wirklich kostet, wie sie in Liechtenstein besteuert wird und vor allem, was Deutschland und Österreich bei der Errichtung, laufend und bei Ausschüttungen verlangen. Dazu der Ablauf in acht Schritten, die Alternativen und die Fehler, die in der Praxis am teuersten werden.
Vorab: Eine Stiftung ist ein Instrument für Nachfolge und Schutz, kein Steuersparmodell für den Alltag. Wer die Kontrolle über das Vermögen behalten will, bekommt aus deutscher Sicht meist beides: Schenkungsteuer bei der Errichtung und laufende Zurechnung der Erträge. Alle Angaben haben den Stand September 2026 und ersetzen keine Beratung im Einzelfall.
Definition
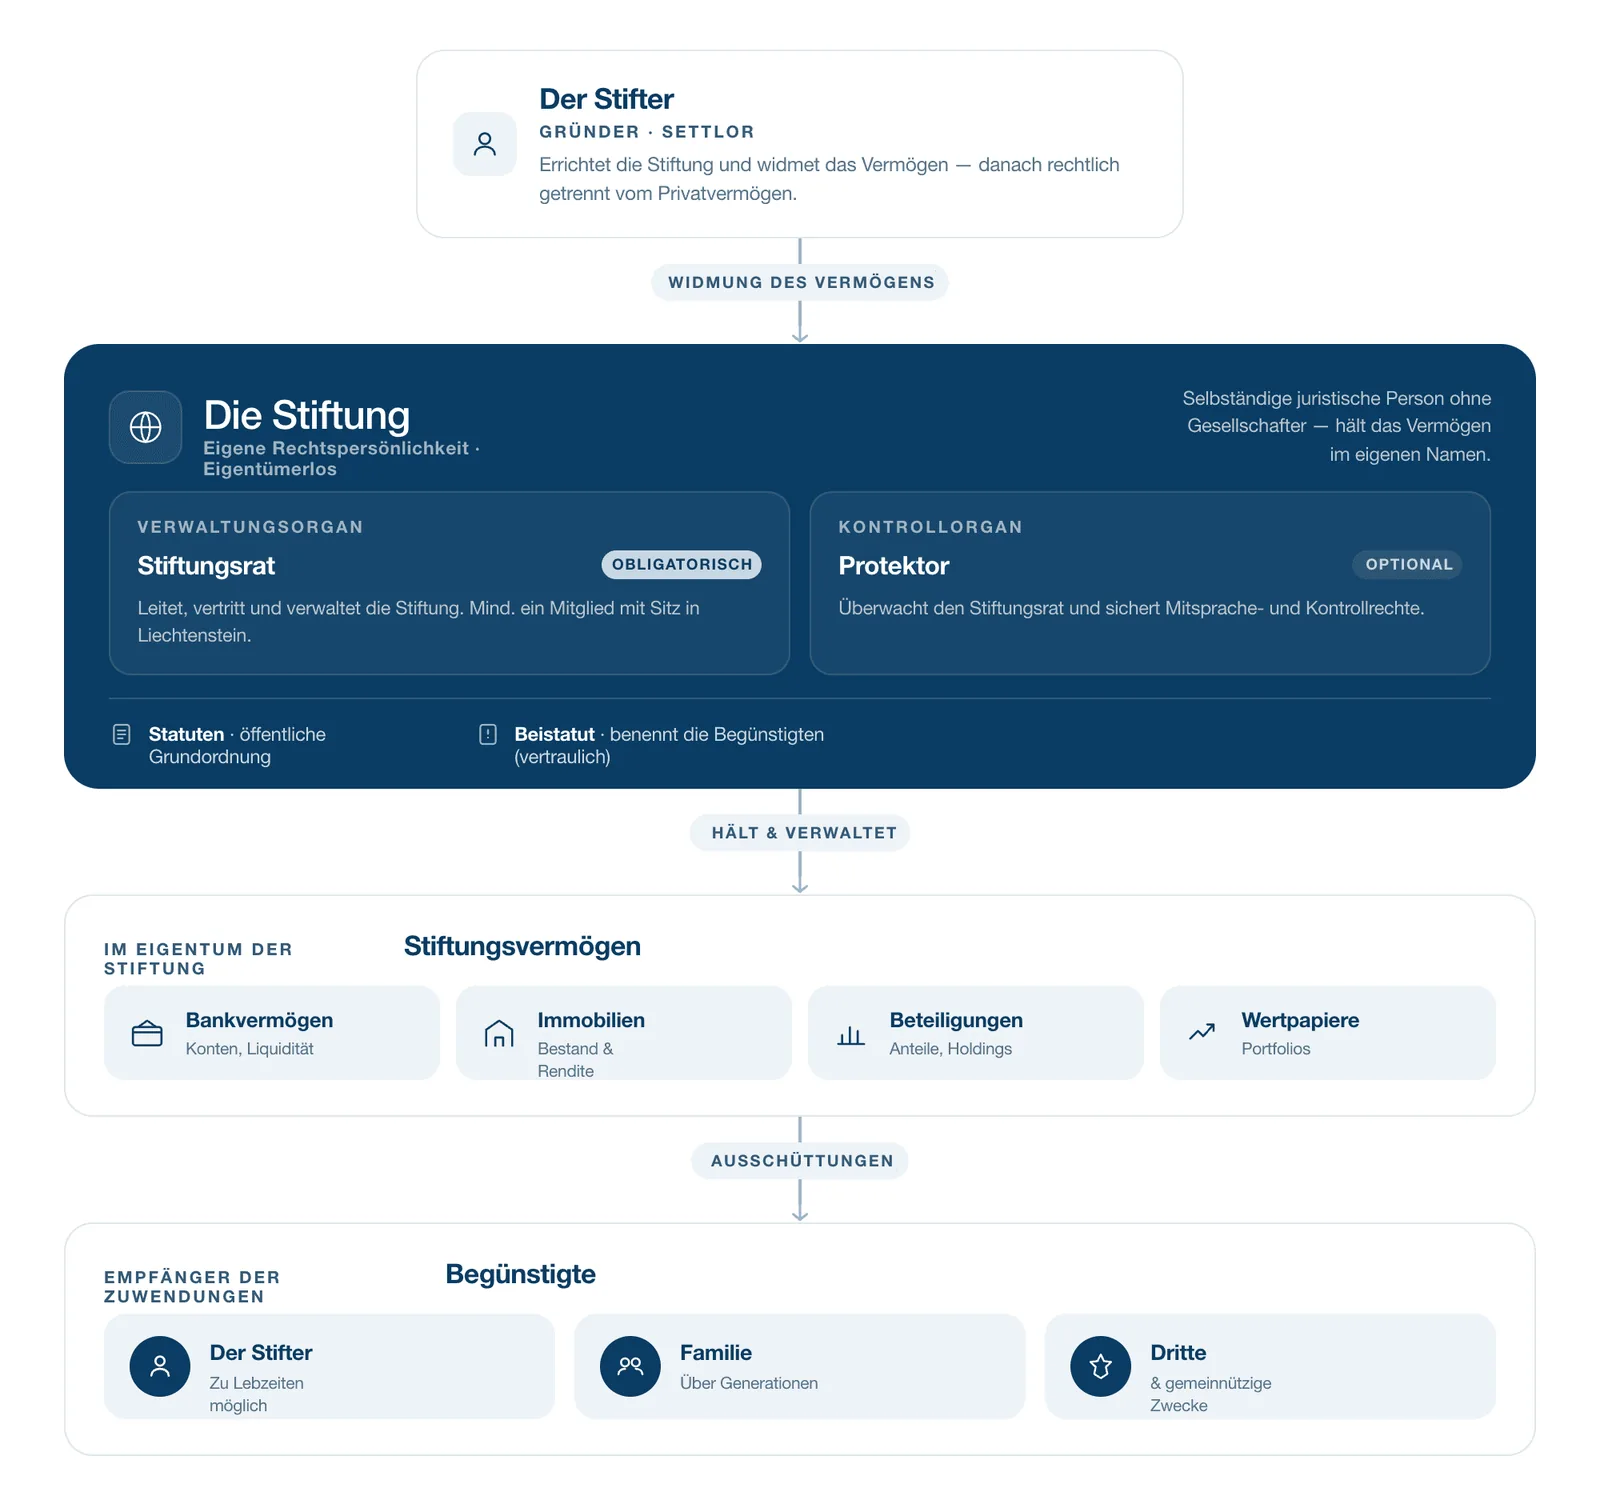
Eine Stiftung ist ein rechtlich verselbstständigtes Vermögen mit eigener Rechtspersönlichkeit. Anders als eine GmbH hat sie keine Eigentümer und keine Gesellschafter. Der Stifter widmet Vermögen einem Zweck, den er in den Statuten festlegt, und gibt es damit aus der Hand. Das Vermögen gehört danach der Stiftung selbst.
Liechtenstein kennt dieses Instrument seit 1926 im Personen- und Gesellschaftsrecht. 2009 wurde das Stiftungsrecht grundlegend reformiert und in den Art. 552 §§ 1 bis 41 PGR neu gefasst, unter anderem mit klareren Regeln zu Organen, Aufsicht und Begünstigtenrechten (haufe.de). Zwei Formen sind zu unterscheiden:
Privatnützige Stiftung: vor allem die Familienstiftung, die Angehörige des Stifters versorgt. Sie ist der Regelfall und unterliegt keiner staatlichen Aufsicht, solange sie nicht gewerblich tätig ist.
Gemeinnützige Stiftung: verfolgt einen wohltätigen Zweck und steht unter Aufsicht der Stiftungsaufsichtsbehörde STIFA (stifta.li).
Eine Familienstiftung darf ihr Vermögen verwalten, aber kein kaufmännisches Gewerbe betreiben. Erlaubt ist der Betrieb eines Unternehmens nur, wenn er dem Stiftungszweck dient, etwa als Holding über Beteiligungen.
Aufbau
Vier Rollen prägen jede Stiftung. Wie sie besetzt sind, entscheidet später über die steuerliche Anerkennung.
Stifter
Der Stifter errichtet die Stiftung, widmet das Vermögen und legt Zweck, Organe und Begünstigte in Statuten und Beistatuten fest. Er kann sich Rechte vorbehalten, etwa Änderungen oder den Widerruf. Genau diese Vorbehalte werden aus deutscher Sicht zum Problem, dazu unten mehr.
Stiftungsrat
Der Stiftungsrat führt die Stiftung und vertritt sie nach außen. Er muss aus mindestens zwei Mitgliedern bestehen, und mindestens eines davon braucht eine Zulassung als Treuhänder oder eine gleichgestellte Qualifikation in Liechtenstein (haufe.de). In der Praxis ist das eine Treuhandgesellschaft oder ein Anwalt vor Ort, der die Verwaltung übernimmt.
Protektor
Optional kann ein Protektor oder Kurator bestellt werden, der den Stiftungsrat überwacht, bestimmten Beschlüssen zustimmen muss oder Stiftungsräte abberufen darf. Für Stifter, die die Verfügungsmacht abgeben, aber ein Kontrollorgan wollen, ist das der übliche Weg.
Begünstigte
Begünstigte erhalten Ausschüttungen nach den Regeln der Statuten. Das können Familienmitglieder, der Stifter selbst oder Dritte sein. Ihre Rechte reichen vom festen Anspruch bis zur bloßen Anwartschaft nach Ermessen des Stiftungsrats. Auch diese Ausgestaltung wirkt sich auf die Besteuerung aus.
Vorteile
Die Gründe, aus denen Familien aus dem deutschsprachigen Raum nach Liechtenstein gehen, sind seit Jahrzehnten dieselben.
Vermögensschutz: Das Stiftungsvermögen ist vom Privatvermögen des Stifters getrennt. Spätere Gläubiger des Stifters kommen daran in der Regel nicht heran, Ansprüche aus der Zeit vor der Errichtung können dagegen angefochten werden.
Nachfolge ohne Zersplitterung: Unternehmensanteile und Immobilien bleiben über Generationen gebündelt, statt bei jedem Erbfall geteilt zu werden.
Keine Erbersatzsteuer: Deutsche Familienstiftungen zahlen alle 30 Jahre eine fiktive Erbschaftsteuer. Liechtensteinische Stiftungen kennen das nicht (liechtenstein-stiftung.eu).
Niedrige laufende Steuer: Als Privatvermögensstruktur zahlt die Stiftung nur die Mindestertragssteuer von 1.800 Franken.
Rechtssicherheit: hundert Jahre Praxis, EWR-Mitgliedschaft, stabile Politik und ein auf Vermögende ausgelegtes Bankenumfeld.
Diskretion: Privatnützige Stiftungen stehen nicht im öffentlichen Handelsregister. Gegenüber Behörden ist die Stiftung aber transparent: Die wirtschaftlich Berechtigten sind im entsprechenden Verzeichnis erfasst, und mit Deutschland besteht seit 2009 ein Informationsaustausch (Juhn Partner).
Kosten
Die staatlichen Positionen sind fix und überschaubar. Der eigentliche Kostenblock sind die Honorare für Errichtung und laufende Verwaltung, und die hängen von der Struktur ab.
Position
Betrag
Wann
Mindestkapital
30.000 Franken, Euro oder US-Dollar
vor der Gründung
Gründungsabgabe
0,2 Prozent des Kapitals, mindestens 200 Franken
einmalig
Hinterlegung der Gründungsanzeige
rund 300 Franken
einmalig
Eintragung ins Handelsregister
rund 700 Franken
nur bei gewerblicher Tätigkeit
Errichtung durch Kanzlei oder Treuhänder
ab rund 5.000 Franken, bei komplexen Statuten deutlich mehr
einmalig
Mindestertragssteuer
1.800 Franken
jährlich
Stiftungsrat, Buchhaltung, Verwaltung
rund 7.000 bis 12.000 Franken
jährlich
Die Gründungsabgabe beträgt 0,2 Prozent des Stiftungskapitals bei einem Mindestbetrag von 200 Franken, die Hinterlegung kostet rund 300 Franken, eine Eintragung ins Handelsregister rund 700 Franken (llv.li). Bei einem Kapital von 30.000 Franken liegen die staatlichen Abgaben also unter 400 Franken. Einfache Stiftungen mit Mindestkapital lassen sich für rund 5.000 Franken errichten, die laufende Verwaltung liegt in der Praxis bei 7.000 bis 12.000 Franken im Jahr (stiftung.de, unternehmerkompositionen.com). Über zehn Jahre sind das grob 70.000 bis 120.000 Franken, die das Vermögen erst verdienen muss.
Daraus folgt die wirtschaftliche Untergrenze: Gesetzlich reichen 30.000 Franken, sinnvoll wird die Struktur meist erst ab einem Stiftungsvermögen von rund einer Million. Darunter fressen die Fixkosten den Nutzen auf.
Steuern in Liechtenstein
Liechtenstein besteuert juristische Personen mit einer Flat Tax von 12,5 Prozent auf den Reinertrag, mindestens aber mit 1.800 Franken im Jahr (liechtenstein-stiftung.eu). Für Stiftungen, die nur Vermögen verwalten, spielt der Satz in der Praxis kaum eine Rolle.
Privatvermögensstruktur
Eine Stiftung, die ausschließlich eigenes Vermögen hält und keine wirtschaftliche Tätigkeit ausübt, kann den Status als Privatvermögensstruktur beantragen. Dann zahlt sie nur die Mindestertragssteuer von 1.800 Franken und gibt keine Steuererklärung ab. Das ist der Grund, warum liechtensteinische Familienstiftungen steuerlich so ruhig laufen.
Ohne PVS-Status
Auch ohne den Sonderstatus bleibt die Belastung niedrig. Dividenden aus Beteiligungen und Gewinne aus deren Verkauf sind steuerfrei, und auf das Eigenkapital gibt es einen fiktiven Zinsabzug von derzeit rund 4 Prozent, der den effektiven Satz weiter senkt (liechtenstein-stiftung.eu). Steuerpflichtig bleiben im Wesentlichen Zinsen, Mieten aus Liechtenstein und gewerbliche Gewinne.
Erbschaft, Schenkung, Ausschüttung
Liechtenstein erhebt weder Erbschaft- noch Schenkungsteuer. Ausschüttungen an Begünstigte, die nicht in Liechtenstein ansässig sind, bleiben dort ebenfalls steuerfrei (liechtenstein-stiftung.eu). Besteuert wird also praktisch nur am Wohnsitz des Begünstigten, und genau dort liegt für deutsche und österreichische Stifter der Kern der Planung.
Besteuerung in Deutschland
Hier entscheidet sich, ob die Struktur funktioniert. Drei Ebenen sind zu prüfen: die Errichtung, die laufenden Erträge und die Ausschüttungen.
Schenkungsteuer bei der Errichtung
Die Übertragung von Vermögen auf eine Stiftung gilt als Schenkung an einen Dritten. Für ausländische Familienstiftungen gilt dabei Steuerklasse III: 20.000 Euro Freibetrag, darüber 30 Prozent, ab 6 Millionen Euro 50 Prozent (Gesetze im Internet). Das Steuerklassenprivileg für inländische Familienstiftungen, bei dem sich die Steuerklasse nach dem entferntesten Begünstigten richtet, gilt für die liechtensteinische Stiftung nicht.
Rechenbeispiel: Wer eine Million Euro einbringt, zahlt 30 Prozent auf 980.000 Euro, also rund 294.000 Euro Schenkungsteuer. Diese Zahl gehört an den Anfang jeder Planung, nicht ans Ende. Verschont bleiben können Betriebsvermögen und Unternehmensanteile unter den üblichen Voraussetzungen, das ist aber eine eigene Gestaltungsfrage.
Zurechnungsbesteuerung nach § 15 AStG
Einkünfte und Vermögen einer ausländischen Familienstiftung werden dem Stifter zugerechnet, der in Deutschland unbeschränkt steuerpflichtig ist, hilfsweise den Begünstigten. Besteuert wird also auch, was nie ausgeschüttet wurde (Gesetze im Internet). Die Stiftung ist dann steuerlich durchsichtig, und der Vorteil der 1.800 Franken verpufft.
Der Ausweg steht in § 15 Abs. 6 AStG. Die Zurechnung unterbleibt, wenn die Stiftung im EU- oder EWR-Raum sitzt, mit diesem Staat ein Informationsaustausch besteht und das Vermögen dem Stifter und den Begünstigten rechtlich und tatsächlich entzogen ist. Liechtenstein erfüllt als EWR-Staat mit Auskunftsabkommen seit 2009 die ersten beiden Bedingungen. An der dritten scheitern die meisten Gestaltungen.
Der Widerrufsvorbehalt ist die häufigste Falle
Das liechtensteinische Recht erlaubt es dem Stifter ausdrücklich, sich die Änderung oder den Widerruf der Stiftung vorzubehalten (Art. 552 § 30 PGR). Genau dieser Vorbehalt bedeutet aus deutscher Sicht, dass das Vermögen nicht entzogen ist. Wer ihn in die Statuten schreibt, hat die Zurechnung sicher. Dasselbe gilt für Weisungsrechte gegenüber dem Stiftungsrat oder ein Recht, sich selbst jederzeit als Begünstigten einzusetzen.
Der Bundesfinanzhof hat die Ausnahme zuletzt gestärkt: Mit Urteil vom 3. Dezember 2024 (IX R 32/22) hat er entschieden, dass die Beschränkung auf EU- und EWR-Stiftungen gegen die Kapitalverkehrsfreiheit verstößt und die Ausnahme auch Drittstaaten offensteht. Zugleich hat er klargestellt, dass sich der Entzug der Verfügungsmacht allein nach zivilrechtlichen Maßstäben bemisst, nicht nach wirtschaftlichem Einfluss (Noerr). Für Liechtenstein ändert sich dadurch nichts an den Bedingungen, die Rechtsprechung macht die Prüfung aber berechenbarer.
Ausschüttungen an Begünstigte
Kommt die Ausnahme zur Anwendung, versteuern Begünstigte in Deutschland erst die tatsächlichen Ausschüttungen, und zwar als Kapitalerträge mit Abgeltungsteuer von 25 Prozent plus Solidaritätszuschlag. Satzungsgemäße Ausschüttungen an die in den Statuten genannten Begünstigten unterliegen nach der Rechtsprechung des Bundesfinanzhofs nicht zusätzlich der Schenkungsteuer.
Meldepflichten
Die Errichtung und jede spätere Zuwendung sind dem Finanzamt anzuzeigen und in einer Schenkungsteuererklärung zu erklären. Wer Begünstigter einer ausländischen Stiftung ist, gibt das in der Einkommensteuererklärung an. Über den automatischen Informationsaustausch erfährt das Finanzamt ohnehin von den Konten der Stiftung.
Besteuerung in Österreich
Österreich kennt mit der Stiftungseingangssteuer eine eigene Abgabe auf Zuwendungen an Stiftungen. Für inländische Privatstiftungen wurde der Satz zum 1. Januar 2026 von 2,5 auf 3,5 Prozent angehoben (tpa-group.at).
Für Zuwendungen an liechtensteinische Stiftungen gelten nach dem Steuerabkommen zwischen Österreich und Liechtenstein erhöhte Sätze, die von der Offenlegung abhängen: 5 Prozent, wenn alle Stiftungsdokumente den österreichischen Behörden offengelegt werden, 7,5 Prozent für eine offengelegte Privatvermögensstruktur und 25 Prozent, wenn die Stiftung nicht offengelegt wird oder mit einer österreichischen Privatstiftung nicht vergleichbar ist (tpa-group.at). Ausschüttungen einer intransparenten Stiftung an in Österreich ansässige Begünstigte unterliegen der Zuwendungsbesteuerung mit 25 Prozent.
Ob die Stiftung aus österreichischer Sicht überhaupt als eigenes Steuersubjekt anerkannt wird oder dem Stifter zugerechnet bleibt, hängt wie in Deutschland davon ab, wie viel Kontrolle er behält.
Ablauf in 8 Schritten
Die Errichtung selbst dauert zwei bis vier Wochen. Die meiste Zeit fließt in die Gestaltung davor, und das ist auch richtig so.
Schritt 1: Steuerliche Planung
Kläre zuerst Schenkungsteuer, Zurechnung und die Frage, welche Vermögenswerte überhaupt in die Stiftung sollen. Immobilien in Deutschland bleiben dort steuerpflichtig, Unternehmensanteile lösen unter Umständen die Wegzugsbesteuerung aus, wenn du selbst später wegziehst.
Schritt 2: Treuhänder und Kanzlei wählen
Du brauchst einen zugelassenen Treuhänder in Liechtenstein für den Stiftungsrat und eine Kanzlei für die Statuten. Achte darauf, dass beide Erfahrung mit deutschen oder österreichischen Stiftern haben, sonst fehlt der Blick auf § 15 AStG.
Schritt 3: Statuten und Beistatuten
Die Statuten regeln Name, Sitz, Zweck, Kapital und Organe. Die Beistatuten benennen Begünstigte und Ausschüttungsregeln und bleiben vertraulich. Hier wird entschieden, ob die Stiftung steuerlich anerkannt wird: keine Widerrufsvorbehalte, keine Weisungsrechte, ein unabhängiger Stiftungsrat.
Schritt 4: Kapital einzahlen
Die 30.000 Franken, Euro oder US-Dollar werden auf ein Konto in Liechtenstein eingezahlt oder als Sachwerte eingebracht. Weiteres Vermögen kann später nachgestiftet werden, jede Nachstiftung löst am Wohnsitz erneut Schenkungsteuer aus.
Schritt 5: Stiftungsrat bestellen
Mindestens zwei Mitglieder, eines mit Zulassung in Liechtenstein. Optional kommt ein Protektor dazu.
Schritt 6: Gründungsanzeige hinterlegen
Privatnützige Stiftungen werden nicht ins Handelsregister eingetragen. Stattdessen wird binnen 30 Tagen eine Gründungsanzeige beim Amt für Justiz hinterlegt, deren Richtigkeit ein liechtensteinischer Anwalt oder Treuhänder bestätigt (llv.li). Mit der Hinterlegung erlangt die Stiftung ihre Rechtspersönlichkeit. Eine Eintragung ist nur bei gewerblicher Tätigkeit nötig.
Schritt 7: Bankkonto eröffnen
Das Konto läuft meist bei einer Bank in Liechtenstein, etwa der Landesbank oder der LGT. Die Bank prüft Herkunft der Mittel und wirtschaftlich Berechtigte, rechne mit mehreren Wochen und vollständigen Unterlagen.
Schritt 8: Laufende Verwaltung
Buchhaltung, Jahresrechnung, Beschlüsse des Stiftungsrats, Ausschüttungen nach Beistatut und die jährliche Mindestertragssteuer. Dazu die Steuererklärungen der Begünstigten an ihren Wohnsitzen.
Für wen geeignet
Unternehmerfamilien, die Anteile über Generationen zusammenhalten wollen, ohne bei jedem Erbfall zu teilen.
Vermögende mit Wegzugsplänen: Wer seinen Wohnsitz ohnehin in ein Land ohne Zurechnungsbesteuerung verlegt, etwa in die Schweiz, nach Dubai oder Monaco, nutzt die Stiftung ohne die deutschen Bremsen. Eine Übersicht bietet unser Ratgeber zu den Steueroasen.
Schutzbedürfnis: Ärzte, Unternehmer und Personen des öffentlichen Lebens, die Vermögen vor künftigen Haftungsrisiken abschirmen wollen.
Versorgung: Familien mit Angehörigen, die dauerhaft versorgt werden sollen, ohne selbst über das Vermögen zu verfügen.
Nicht geeignet ist die Stiftung für alle, die die Kontrolle behalten und in Deutschland oder Österreich wohnen bleiben wollen. Dann bleibt vom Vorteil wenig übrig, und die Schenkungsteuer ist trotzdem fällig.
Alternativen
Deutsche Familienstiftung: Steuerklassenprivileg bei der Errichtung, dafür alle 30 Jahre Erbersatzsteuer und volle deutsche Besteuerung der Erträge. Für rein deutsches Vermögen oft der ehrlichere Weg.
Österreichische Privatstiftung: 3,5 Prozent Stiftungseingangssteuer seit 2026, Zwischenbesteuerung auf Kapitalerträge, bewährtes Recht. Für Österreicher meist erste Wahl vor Liechtenstein.
Stiftung in Dubai: Die DIFC Foundation bietet Vermögensschutz ohne Erbschaftsteuer im Emirat und passt zu Familien, die ihren Lebensmittelpunkt dorthin verlegen. Details auf unserer Seite zur DIFC Stiftung.
Trust: das angelsächsische Gegenstück, in Deutschland steuerlich heikel und meist schlechter gestellt als die Stiftung.
Risiken und Fehler
Kontrolle behalten: Widerrufsvorbehalt, Weisungsrechte oder ein abhängiger Stiftungsrat kosten die steuerliche Anerkennung. Das ist der Fehler Nummer eins.
Zu spät gründen: Der Fall Thiele zeigt, was passiert, wenn die Nachfolge nicht rechtzeitig strukturiert ist. Nach dem Tod des Knorr-Bremse-Eigentümers Heinz Hermann Thiele 2021 wurde die Familienstiftung erst 2023 errichtet, die Erben überwiesen im April 2025 rund 4 Milliarden Euro Erbschaftsteuer an das Finanzamt Kaufbeuren (surplusmagazin.de). Eine Stiftung wirkt nur, wenn sie steht, bevor der Erbfall eintritt.
Gläubiger übergehen: Wer Vermögen in eine Stiftung schiebt, während Ansprüche bereits bestehen oder absehbar sind, riskiert Anfechtung und strafrechtliche Folgen. Vermögensschutz funktioniert nur vorausschauend.
Schenkungsteuer vergessen: Wer mit den 1.800 Franken rechnet, aber nicht mit den 30 Prozent bei der Errichtung, hat die Struktur nicht verstanden.
Falsche Vermögenswerte: Deutsche Immobilien bleiben in Deutschland steuerpflichtig und bringen der Stiftung wenig, liquides Vermögen und Beteiligungen passen besser.
Billiger Treuhänder: Der Stiftungsrat trägt die Verantwortung für Jahrzehnte. Wer hier spart, zahlt später mit Streit oder Nachbesteuerung.
FAQ
Nachfolgend die Fragen, die uns zur Stiftung in Liechtenstein am häufigsten gestellt werden.
30.000 Franken Mindestkapital, staatliche Abgaben unter 400 Franken, Errichtung ab rund 5.000 Franken und laufend rund 7.000 bis 12.000 Franken im Jahr inklusive der Mindestertragssteuer von 1.800 Franken.
30.000 Franken, Euro oder US-Dollar. Es geht in das Vermögen der Stiftung über und kann als Geld oder als Sachwerte eingebracht werden.
Zwei bis vier Wochen, sobald Statuten und Unterlagen stehen. Die Gründungsanzeige muss binnen 30 Tagen nach Errichtung hinterlegt sein. Die Planung davor dauert meist länger als die Gründung selbst.
In Liechtenstein fast keine, als Privatvermögensstruktur nur 1.800 Franken im Jahr. Am Wohnsitz des Stifters und der Begünstigten fallen aber Schenkungsteuer bei der Errichtung und je nach Gestaltung laufende Steuern an.
Nach § 15 AStG werden Einkünfte einer ausländischen Familienstiftung dem Stifter in Deutschland zugerechnet, als hätte er sie selbst erzielt. Die Ausnahme greift nur, wenn das Vermögen ihm rechtlich und tatsächlich entzogen ist.
Nach liechtensteinischem Recht ja. Aus deutscher Sicht zerstört der Vorbehalt aber den Entzug der Verfügungsmacht, die Erträge werden dann dir zugerechnet.
Ja, in Deutschland in Steuerklasse III mit 20.000 Euro Freibetrag, danach 30 Prozent und ab 6 Millionen 50 Prozent. In Österreich fällt die Stiftungseingangssteuer an, für liechtensteinische Stiftungen je nach Offenlegung 5 bis 25 Prozent.
In Liechtenstein gar nicht, solange der Begünstigte dort nicht ansässig ist. In Deutschland als Kapitalerträge mit 25 Prozent Abgeltungsteuer, in Österreich mit 25 Prozent Zuwendungsbesteuerung.
Gegenüber Privaten ja, sie steht nicht im öffentlichen Register. Gegenüber Behörden nein, wirtschaftlich Berechtigte sind erfasst, und mit Deutschland besteht Informationsaustausch.
In der Beratungspraxis ab rund einer Million, weil die laufenden Kosten sonst nicht im Verhältnis stehen. Bei Unternehmensanteilen kann sich die Struktur auch früher lohnen, wenn es um Nachfolge geht.
Zusammenfassung
Die Liechtenstein Stiftung ist ein bewährtes Instrument für Vermögensschutz und Nachfolge: 30.000 Franken Kapital, unter 400 Franken staatliche Abgaben, 1.800 Franken Mindeststeuer im Jahr, keine Erbschaftsteuer und keine Erbersatzsteuer. Der Stiftungsrat braucht zwei Mitglieder, die Gründung dauert wenige Wochen.
Über Erfolg oder Misserfolg entscheidet aber der Wohnsitz. Deutsche Stifter zahlen bei der Errichtung Schenkungsteuer in Steuerklasse III und müssen die Verfügungsmacht vollständig abgeben, sonst rechnet ihnen das Finanzamt die Erträge weiter zu. Österreicher zahlen Stiftungseingangssteuer und sollten die eigene Privatstiftung gegenrechnen. Wer die Struktur richtig aufsetzt oder seinen Wohnsitz ohnehin verlegt, bekommt eine der stabilsten Vermögensstrukturen Europas. Wie wir dich bei der Errichtung begleiten, steht auf unserer Seite Liechtenstein Stiftung gründen.
Quellen
Haufe, Liechtensteinische Stiftung: Reform 2009, Organe und Mindestzahl der Stiftungsräte nach Art. 552 PGR: haufe.de
Stiftungsaufsichtsbehörde Liechtenstein, Aufsicht über gemeinnützige Stiftungen: stifta.li
Besteuerung der liechtensteinischen Stiftung: Ertragssteuer 12,5 Prozent, Mindestertragssteuer, Beteiligungserträge, Eigenkapitalzinsabzug und Ausschüttungen: liechtenstein-stiftung.eu
JUHN Partner, Familienstiftung in Liechtenstein: Informationsaustausch und Voraussetzungen der Ausnahme von der Zurechnung: juhn.com
Amt für Justiz Liechtenstein, Wegleitung zur Neueintragung einer Stiftung bzw. Hinterlegung einer Gründungsanzeige (Gebühren, Frist von 30 Tagen): llv.li
stiftung.de, Was kostet eine Liechtensteiner Stiftung, laufende Kosten und Zehnjahresrechnung: stiftung.de
UnternehmerKompositionen, Kosten einer Liechtensteiner Stiftung, Errichtungshonorar und Verwaltung: unternehmerkompositionen.com
§ 15 Außensteuergesetz, Steuerpflicht von Stiftern, Bezugsberechtigten und Anfallsberechtigten: gesetze-im-internet.de
Noerr, BFH stärkt Position inländischer Stifter und Begünstigter bei der Zurechnungsbesteuerung (Urteil vom 3. Dezember 2024, IX R 32/22): noerr.com
TPA Steuerberatung, Änderungen bei Stiftungen durch das Budgetbegleitgesetz 2025, Stiftungseingangssteuer 3,5 Prozent ab 2026: tpa-group.at
TPA Steuerberatung, Steuerabkommen Österreich und Liechtenstein: Sätze für Zuwendungen an liechtensteinische Stiftungen: tpa-group.at
Surplus Magazin, Vier Milliarden Euro Erbschaftsteuer im Fall Thiele: surplusmagazin.de
Stand: September 2026. Steuerliche Angaben beziehen sich auf Deutschland und Österreich und ersetzen keine Beratung im Einzelfall. Vor der Errichtung einer Stiftung gehört die Schenkungsteuer in jede Rechnung.
Teilen
Clemens KohlbacherGründer & Geschäftsführer, Global Setup
Clemens berät seit über zehn Jahren Unternehmer, Investoren und Familien bei internationaler Firmengründung, Steuerstrategie und Wohnsitzverlagerung. Sein Fokus: legale, banktaugliche Strukturen, die in der Praxis halten, nicht nur auf dem Papier.
Wer aus Deutschland wegzieht und hier keine Wohnung behält, muss sich beim Bürgeramt abmelden. Die Frist ist kurz: frühestens eine Woche vor dem Auszug und spätestens zwei Wochen danach (Quelle 1). Du brauchst nur deinen
Malta ist eine beliebte Steueroase in Europa und zieht nicht nur Touristen, sondern auch immer mehr Auswanderer. Neben dem schönen Wetter locken auch attraktive Steuervorteile viele Unternehmer und Investoren nach Malta.
Paraguay Steuern: Kaum ein Land wird in der Auswandererszene so oft als „0 Prozent" verkauft. Der Kern stimmt, Paraguay besteuert nach dem Territorialprinzip und lässt ausländische Einkünfte unangetastet. Aber die Steuer
4. Juli 2026·13 min Lesezeit
Unklarheit bei Steuern, Banking oder Auswandern?
Vereinbare ein 30-minütiges Gespräch mit einem Senior-Berater. Wir beantworten deine Fragen und erarbeiten den besten Weg zu deinen Zielen.
Wegzugsteuer, Krankenversicherung, falsches Land: Diese sieben Fehler kosten Auswanderer regelmäßig fünfstellige Beträge. Der Guide zeigt, wie du sie vermeidest, bevor du den Mietvertrag kündigst.
Wir senden dir den Guide und gelegentlich Hinweise zu Steuern und Auswandern. Kein Spam. Mehr erfahren
Kostenloser Guide
Offshore Konto eröffnen ohne Ablehnung
Welche Banken Deutsche, Österreicher und Schweizer 2026 noch annehmen, welche Unterlagen die Ablehnung verhindern und was das Konto wirklich kostet. In fünf Schritten, kostenlos per E-Mail.
Wir senden dir den Guide und gelegentlich Hinweise zu Banking und Steuern. Kein Spam. Mehr erfahren
Wir nutzen nur technisch notwendige Cookies. Optionale Statistik-Dienste laden erst nach deiner Zustimmung. Mehr erfahren
 Clemens Kohlbacher