US LLC gründen: Kaum eine Rechtsform wird bei digitalen Nomaden, Auswanderern und Online-Unternehmern so oft diskutiert. Die Gründung dauert wenige Tage, läuft komplett remote und kostet je nach Bundesstaat nur 50 bis 125 USD an staatlichen Gebühren. Dazu kommt der Ruf der USA als unternehmensfreundlichster Standort der Welt.
Gleichzeitig ist die US LLC die Rechtsform, bei der wir in der Beratung die meisten Fehler sehen. Der häufigste: Die LLC wird aus Deutschland, Österreich oder der Schweiz geführt und der Gründer glaubt, sie sei steuerfrei. Das ist sie nicht. Wer das Thema Steuern nicht vor der Gründung klärt, zahlt am Ende doppelt.
Nachfolgend alles, was du 2026 zum Thema US LLC gründen wissen musst: für wen sich die LLC lohnt, welcher Bundesstaat passt, wie die Gründung Schritt für Schritt abläuft, was sie kostet, welche Formulare du beim IRS einreichen musst und wie die LLC bei Wohnsitz in Deutschland, Österreich oder der Schweiz besteuert wird. Alle Zahlen und Rechtsgrundlagen sind mit Quellen belegt, die du am Ende des Artikels findest.
Vorab: Dieser Artikel dient zu Informationszwecken und ersetzt keine Steuer- oder Rechtsberatung. Eine US LLC ist kein Werkzeug, um Steuern am Wohnsitz zu umgehen, sondern eine Rechtsform, die in der richtigen Struktur sehr gut funktioniert.
Definition
Eine US LLC (Limited Liability Company) ist eine in einem US-Bundesstaat registrierte Gesellschaft mit beschränkter Haftung. Sie ist das amerikanische Gegenstück zur GmbH, allerdings mit einem entscheidenden Unterschied: Steuerlich wird die LLC in den USA standardmäßig nicht als Kapitalgesellschaft behandelt.
Eine LLC mit einem Gesellschafter gilt beim IRS als „Disregarded Entity“, eine LLC mit mehreren Gesellschaftern als Partnership. In beiden Fällen zahlt nicht die Gesellschaft Steuern, sondern der Gewinn wird den Gesellschaftern zugerechnet. Der Fachbegriff dafür ist Pass-through-Besteuerung. Wer will, kann per Form 8832 zur Besteuerung als Corporation optieren, das ist für die meisten ausländischen Gründer aber nicht sinnvoll.
Genau diese Transparenz ist der Grund für die Beliebtheit: Lebst du in einem Land ohne Einkommensteuer oder hast du keinen steuerlichen Wohnsitz, bleibt der Gewinn der LLC im Idealfall unversteuert. Wichtig ist das Wort Idealfall, denn Deutschland, Österreich und die Schweiz sehen die LLC völlig anders. Dazu später mehr.
Für wen geeignet
Bevor du eine US LLC gründest, solltest du ehrlich prüfen, in welche Gruppe du gehörst. Die LLC selbst ist in fünf Minuten beantragt, die steuerliche Situation dahinter entscheidet aber, ob das Setup funktioniert.
Geeignet für
Perpetual Traveler: Wer keinen steuerlichen Wohnsitz hat und die 183-Tage-Grenzen sauber einhält, nutzt die LLC als ortsunabhängige Firma ohne Körperschaft- und Einkommensteuer. Wie das funktioniert, erklären wir im Artikel Digitaler Nomade werden.
Wohnsitz in Ländern ohne Einkommensteuer: Vereinigte Arabische Emirate, Monaco, Bahamas oder Kaimaninseln besteuern den LLC-Gewinn nicht. Eine Übersicht findest du in unserem Artikel zu den Steueroasen.
Wohnsitz in Ländern mit Territorialbesteuerung: Paraguay, Panama, Costa Rica oder Thailand besteuern Auslandseinkommen nicht oder nur eingeschränkt. Das gilt aber nur, wenn die LLC nachweislich von außerhalb geführt wird. Wer sie vom Schreibtisch in Asunción aus leitet, hat lokal eine Betriebsstätte.
Unternehmer mit US-Kunden: Wer in den USA verkauft, profitiert von Stripe, PayPal und Amazon in USD, von der Reputation eines US-Unternehmens und von der einfachen Rechnungsstellung an amerikanische Firmen.
Freelancer und Agenturen: Wer internationale Kunden in USD abrechnet und eine Haftungsbeschränkung braucht, bekommt mit der LLC eine schlanke Lösung ohne Mindestkapital.
Nicht geeignet für
Wohnsitz in Deutschland, Österreich oder der Schweiz ohne Geschäftsführung und Substanz im Ausland. Die LLC wird am Wohnsitz besteuert und ist steuerlich meist schlechter gestellt als eine lokale GmbH.
Wer ein Aufenthaltsvisum sucht: Die LLC gibt kein Visum und keinen Wohnsitz. Wer beides will, ist mit einer Freezone Firma in Dubai besser bedient.
Wer physische Ware in den USA lagert (etwa Amazon FBA) und glaubt, deshalb steuerfrei zu sein. Ein Warenlager in den USA löst dort eine Geschäftstätigkeit aus, dazu gleich mehr.
Vorteile
Die USA haben weltweit den besten Ruf, unternehmensfreundlich zu sein, und das gilt ausdrücklich auch für Nicht-US-Bürger. Nachfolgend die Vorteile, die in der Praxis am meisten zählen.
Schnelle Gründung, komplett remote
Die Gründung erfolgt online über den Registered Agent, eine Anwesenheit vor Ort ist nicht nötig. In Wyoming und New Mexico ist die LLC oft am selben Tag eingetragen, in Florida dauert es zwei bis fünf Werktage. Auch alle späteren Pflichten wie Annual Report und Steuererklärung lassen sich remote erledigen.
Niedrige Kosten
Die staatlichen Gründungsgebühren liegen zwischen 50 und 125 USD (Quellen 7 bis 10). Die laufenden Kosten für Annual Report, Registered Agent und Steuererklärung bleiben in der Regel unter 1.000 USD pro Jahr. Im Vergleich zu anderen Offshore-Setups wie einer Freezone Firma in Dubai ist das ein Bruchteil.
Wenig Bürokratie
Es gibt kein Mindestkapital, keinen Notar, keine Handelsregisterpublikation und für eine LLC ohne US-Steuerpflicht keine Bilanzierungspflicht nach US-Recht. Eine Einzelunternehmer-LLC ohne US-Geschäft reicht jährlich im Wesentlichen zwei Formulare ein.
Beschränkte Haftung
Wie bei der GmbH haftet grundsätzlich nur die Gesellschaft, nicht der Gesellschafter privat. Ausnahmen sind grobe Fahrlässigkeit und Vorsatz. Vor allem Wyoming und Delaware haben sehr solide Gesetze zum Schutz der LLC-Inhaber. Das ist auch der Grund, warum diese Bundesstaaten gern für sensible Geschäfte oder als „abschreckender“ Rechtsträger im Impressum gewählt werden.
Privatsphäre
Wyoming, Delaware und New Mexico veröffentlichen keine Gesellschafter im Register, der Registered Agent schirmt die Inhaber ab. Florida führt dagegen ein öffentliches Register mit Inhabern und Managern. Seit dem 26. März 2025 entfällt zudem die Meldung der wirtschaftlich Berechtigten an FinCEN für alle in den USA gegründeten Gesellschaften (FinCEN). Das war 2024 kurzzeitig anders.
Potenzielle Steuerfreiheit
Ohne Geschäftstätigkeit in den USA fällt auf den Gewinn der LLC keine US-Einkommensteuer an (IRS). Lebst du in einem Land ohne Einkommensteuer oder ohne steuerlichen Wohnsitz, bleibt der Gewinn im Ergebnis unversteuert. Diese Steuerfreiheit ist an Bedingungen geknüpft, die wir weiter unten im Detail erklären.
Zahlungsdienstleister und USD
Mit LLC, EIN und US-Adresse bekommst du Stripe, PayPal Business, Mercury und Wise Business in USD. Für viele Online-Unternehmer aus Ländern mit schwachem Banking ist das der eigentliche Grund für die Gründung.
Nachteile
Die Rechtsform hat auch Nachteile, die du kennen solltest, bevor du unüberlegt eine US LLC gründest.
Keine weltweite Steuerbefreiung
Die LLC ist nur dann steuerfrei, wenn weder die USA noch dein Wohnsitzland zugreifen. Wer fest in einem Land wohnt, muss die lokalen Gesetze beachten. Der internationale Standard lautet: Ein Unternehmen wird dort besteuert, wo es tatsächlich geleitet wird (Ort der Geschäftsleitung). Das gilt auch für Länder mit Territorialbesteuerung.
Typenvergleich und Doppelbesteuerung
Deutschland, Österreich und die Schweiz behandeln die LLC je nach Ausgestaltung als Kapitalgesellschaft, obwohl sie in den USA transparent ist. Aus diesem Qualifikationskonflikt kann eine Doppelbesteuerung entstehen, bei der die US-Steuer nicht angerechnet wird (Rödl & Partner).
Strafen bei Compliance-Fehlern
Wer Form 5472 vergisst, zahlt 25.000 USD Strafe, nach 90 Tagen ohne Reaktion weitere 25.000 USD (IRS). Das trifft jedes Jahr Gründer, die ihre LLC für eine „Firma ohne Pflichten“ gehalten haben.
Bankkonto bei klassischen Banken
Fintechs wie Mercury oder Wise eröffnen remote, klassische Banken verlangen persönliche Anwesenheit, oft eine ITIN und manchmal ein Büro in den USA. Wer ein „richtiges“ Bankkonto will, braucht Substanz.
Kein Visum, keine Substanz
Die LLC vermittelt kein Aufenthaltsrecht. Sie ist zudem eine substanzlose Gesellschaft, solange sie kein Büro und keine Mitarbeiter in den USA hat. Genau das macht sie in Hochsteuerländern angreifbar.
Umsatzsteuer in Europa
Wer digitale Produkte oder Dienstleistungen an Privatkunden in der EU verkauft, schuldet die Umsatzsteuer im Land des Kunden, auch mit einer US LLC. Details dazu im Abschnitt zu Deutschland.
US LLC gründen in 8 Schritten
Nachfolgend der Ablauf für ein komplettes US Setup mit LLC, EIN und Bankkonto. Die Schritte sind in nahezu jedem Bundesstaat gleich, die Gesamtdauer beträgt meist zwei bis sechs Wochen.
Schritt 1: Bundesstaat wählen
Die erste Entscheidung ist der Bundesstaat. Die Unterschiede liegen bei Kosten, Privatsphäre, Fristen und Reputation. Für die meisten Online-Unternehmer ohne US-Bezug ist Wyoming oder New Mexico die richtige Wahl, für Gründer mit echtem US-Markt Florida und für Startups mit Investorenplänen Delaware. Den Vergleich findest du im nächsten Abschnitt.
Schritt 2: Name und Registered Agent
Der Name muss im Bundesstaat frei sein und den Zusatz „LLC“ tragen. Jede LLC braucht außerdem einen Registered Agent mit physischer Adresse im Bundesstaat, der behördliche Post entgegennimmt. Das kostet bei spezialisierten Anbietern 100 bis 300 USD pro Jahr. Über den Registered Agent läuft in der Regel auch die Einreichung der Gründungsunterlagen.
Schritt 3: Articles of Organization
Die Articles of Organization (in Delaware Certificate of Formation) sind das eigentliche Gründungsdokument. Es enthält Name, Adresse, Registered Agent und je nach Staat den Manager. Nach der Freigabe erhältst du die Bestätigung des Secretary of State, in Wyoming und New Mexico meist innerhalb eines Tages, in Florida in zwei bis fünf Werktagen.
Schritt 4: Operating Agreement
Das Operating Agreement ist der Gesellschaftsvertrag. Es ist in den meisten Staaten nicht einzureichen, aber Banken und Zahlungsdienstleister verlangen es, und es ist entscheidend für den späteren Typenvergleich in Deutschland. Wer hier sauber regelt, wer die Geschäfte führt und wie Gewinne verteilt werden, spart sich später Diskussionen mit dem Finanzamt.
Schritt 5: EIN beantragen
Die EIN (Employer Identification Number) ist die Steuernummer der LLC. Ohne EIN gibt es kein Bankkonto, kein Stripe und keine Steuererklärung. Ausländische Gründer brauchen dafür weder SSN noch ITIN: In Zeile 7b von Form SS-4 trägst du „Foreign“ ein und reichst das Formular per Fax oder Post ein, alternativ beantragst du die EIN telefonisch über die internationale Hotline des IRS unter +1 267-941-1099 (IRS). Am Telefon gibt es die Nummer sofort, per Fax dauert es erfahrungsgemäß ein bis vier Wochen, per Post deutlich länger.
Schritt 6: Geschäftsadresse
Die Adresse des Registered Agent reicht für die Gründung, aber nicht für Banken. Mercury etwa akzeptiert weder Registered-Agent-Adressen noch Postfächer als Geschäftsadresse (Mercury). Wir stellen unseren Kunden dafür eine Postanschrift in Form eines Flexi Office, die für Banken und Zahlungsdienstleister ausreicht.
Schritt 7: Bankkonto und Zahlungsdienstleister
Mit Gründungsurkunde, Operating Agreement, EIN-Bestätigung (CP 575) und Reisepass eröffnest du remote ein Konto bei Mercury, Wise Business oder Relay. Danach folgen Stripe oder PayPal. Rechne mit ein bis drei Wochen Prüfung, bei Rückfragen auch länger.
Schritt 8: Registrierung am Wohnsitz
Der Schritt, den die meisten Anleitungen weglassen: Kläre, ob und wie die LLC an deinem Wohnsitz gemeldet werden muss. In Deutschland besteht eine Anzeigepflicht nach § 138 Abs. 2 AO, dazu unten mehr.
Bundesstaaten im Vergleich
Grundsätzlich kannst du in jedem der 50 Bundesstaaten gründen. Für Gründer ohne US-Wohnsitz haben sich vier Staaten durchgesetzt.
Florida ist einer der beliebtesten Standorte bei Expats. Das öffentliche Register ist für manche ein Nachteil, im B2B-Geschäft aber oft ein Vorteil, weil die Transparenz Vertrauen schafft. Florida erhebt keine Einkommensteuer auf LLC-Gewinne von Nicht-Residenten, der Annual Report kostet 138,75 USD und ist bis 1. Mai fällig. Wer die Frist verpasst, zahlt 400 USD Strafe (Florida Division of Corporations).
Wyoming ist die erste Wahl für alle, die günstig und diskret agieren wollen. Keine öffentlichen Inhaberdaten, starker Haftungsschutz, 100 USD Gründungsgebühr und ein Annual Report ab 60 USD, fällig am ersten Tag des Gründungsmonats (Wyoming Secretary of State). Wer den Report 60 Tage überzieht, riskiert die administrative Auflösung.
Delaware hat das international bekannteste Gesellschaftsrecht mit dem Court of Chancery und ist der Standard für Startups, die später eine C Corporation brauchen. Dafür ist es der teuerste der vier Staaten: 110 USD Gründung und seit 2026 eine jährliche LLC Tax von 400 USD, fällig am 1. Juni, bei Verspätung 200 USD Strafe plus 1,5 Prozent Zinsen pro Monat (Delaware Division of Corporations). Für Solo-Unternehmer ohne Investorenpläne ist Delaware überdimensioniert.
New Mexico ist der günstigste Staat: 50 USD Gründung, kein Annual Report, keine Jahresgebühr und keine öffentlichen Inhaberdaten (New Mexico Secretary of State). Der Nachteil ist die geringere Bekanntheit bei Banken und Zahlungsdienstleistern, die Wyoming oder Delaware eher kennen.
Kriterium
Florida
Wyoming
Delaware
New Mexico
Gründungsgebühr
125 USD
100 USD
110 USD
50 USD
Jährliche Gebühr
138,75 USD
ab 60 USD
400 USD
keine
Fälligkeit
1. Mai
Gründungsmonat
1. Juni
entfällt
Inhaber öffentlich
ja
nein
nein
nein
Säumnis
400 USD
Auflösung nach 60 Tagen
200 USD plus 1,5 % pro Monat
entfällt
Ideal für
US-Markt, E-Commerce
Nomaden, Solopreneure
Startups mit Investoren
Kostenminimierer
Alle Gebühren in USD, Stand September 2026 laut Secretary of State des jeweiligen Bundesstaats (Quellen 7 bis 10). Registered Agent nicht enthalten.
Kosten
Die Kosten einer US LLC sind im internationalen Vergleich gering. Entscheidend ist die Unterscheidung zwischen einmaligen Gründungskosten und laufenden Kosten, und ob du selbst gründest oder ein Komplettpaket buchst.
Kostenpunkt
Florida
Wyoming
Delaware
New Mexico
Staatliche Gründungsgebühr (einmalig)
125 USD
100 USD
110 USD
50 USD
Registered Agent (pro Jahr)
100 bis 300 USD
100 bis 300 USD
100 bis 300 USD
100 bis 300 USD
EIN beim IRS
kostenlos
kostenlos
kostenlos
kostenlos
Jährliche Staatsgebühr
138,75 USD
ab 60 USD
400 USD
keine
Gesamt erstes Jahr (Selbstgründung)
225 bis 425 USD
200 bis 400 USD
210 bis 410 USD
150 bis 350 USD
Gesamt Folgejahre
240 bis 440 USD
160 bis 360 USD
500 bis 700 USD
100 bis 300 USD
Dazu kommen Kosten, die in keiner Gebührentabelle stehen, in der Praxis aber den größten Teil ausmachen:
Steuererklärung: Form 5472 mit Pro-forma 1120 kostet bei einem US-Steuerberater erfahrungsgemäß 300 bis 800 USD pro Jahr, bei einer Partnership mit Form 1065 und Buchhaltung deutlich mehr.
Geschäftsadresse: Eine echte Postanschrift für Banken und Zahlungsdienstleister kostet je nach Anbieter 20 bis 60 USD pro Monat.
Beratung am Wohnsitz: Wer in Europa lebt, braucht einen Steuerberater, der den Typenvergleich und die Meldepflichten kennt. Das ist teurer als die gesamte LLC.
Ein Komplettpaket mit Gründung, Registered Agent, EIN, Adresse und Kontoeröffnung ist teurer als die Selbstgründung, spart aber Wochen an Fax-Formularen und Rückfragen mit dem IRS. Was unser US Setup umfasst und kostet, findest du auf der Seite US LLC gründen mit Global Setup.
Steuern in den USA
Die USA besteuern einen ausländischen Gesellschafter nur auf Einkünfte, die mit einer Geschäftstätigkeit in den USA verbunden sind, dem sogenannten Effectively Connected Income (ECI). Eine Geschäftstätigkeit in den USA liegt laut IRS vor, wenn du in den USA ein Geschäft betreibst, dort regelmäßig persönliche Dienstleistungen erbringst, Partner einer in den USA tätigen Partnership bist oder US-Immobilien hältst (IRS).
Das heißt im Umkehrschluss: Eine LLC, die von außerhalb der USA geführt wird, keine Mitarbeiter, kein Büro und kein Warenlager in den USA hat und ihre Leistungen außerhalb der USA erbringt, löst keine US-Einkommensteuer aus. US-Kunden allein sind unschädlich. Ein Amazon-Lager in den USA, ein angestellter Mitarbeiter in Miami oder ein eigenes Büro dagegen schon. Dann wird der Gewinn mit der persönlichen US-Einkommensteuer über Form 1040-NR versteuert.
Auf Ebene der Bundesstaaten gilt: Florida, Wyoming, Delaware und New Mexico erheben von Nicht-Residenten ohne Einkünfte aus dem Staat keine Einkommensteuer auf LLC-Gewinne. Anders sieht es bei der Sales Tax aus. Seit dem Urteil South Dakota v. Wayfair von 2018 dürfen Bundesstaaten Online-Händler auch ohne physische Präsenz zur Sales Tax verpflichten, sobald bestimmte Umsatzschwellen im Staat überschritten werden (Supreme Court). Wer physische Produkte an US-Kunden verkauft, muss das im Blick behalten.
Steuererklärung und Reporting
Auch eine steuerfreie LLC hat Meldepflichten. Die folgenden Formulare betreffen fast jeden ausländischen LLC-Inhaber.
Form 5472 mit Pro-forma Form 1120
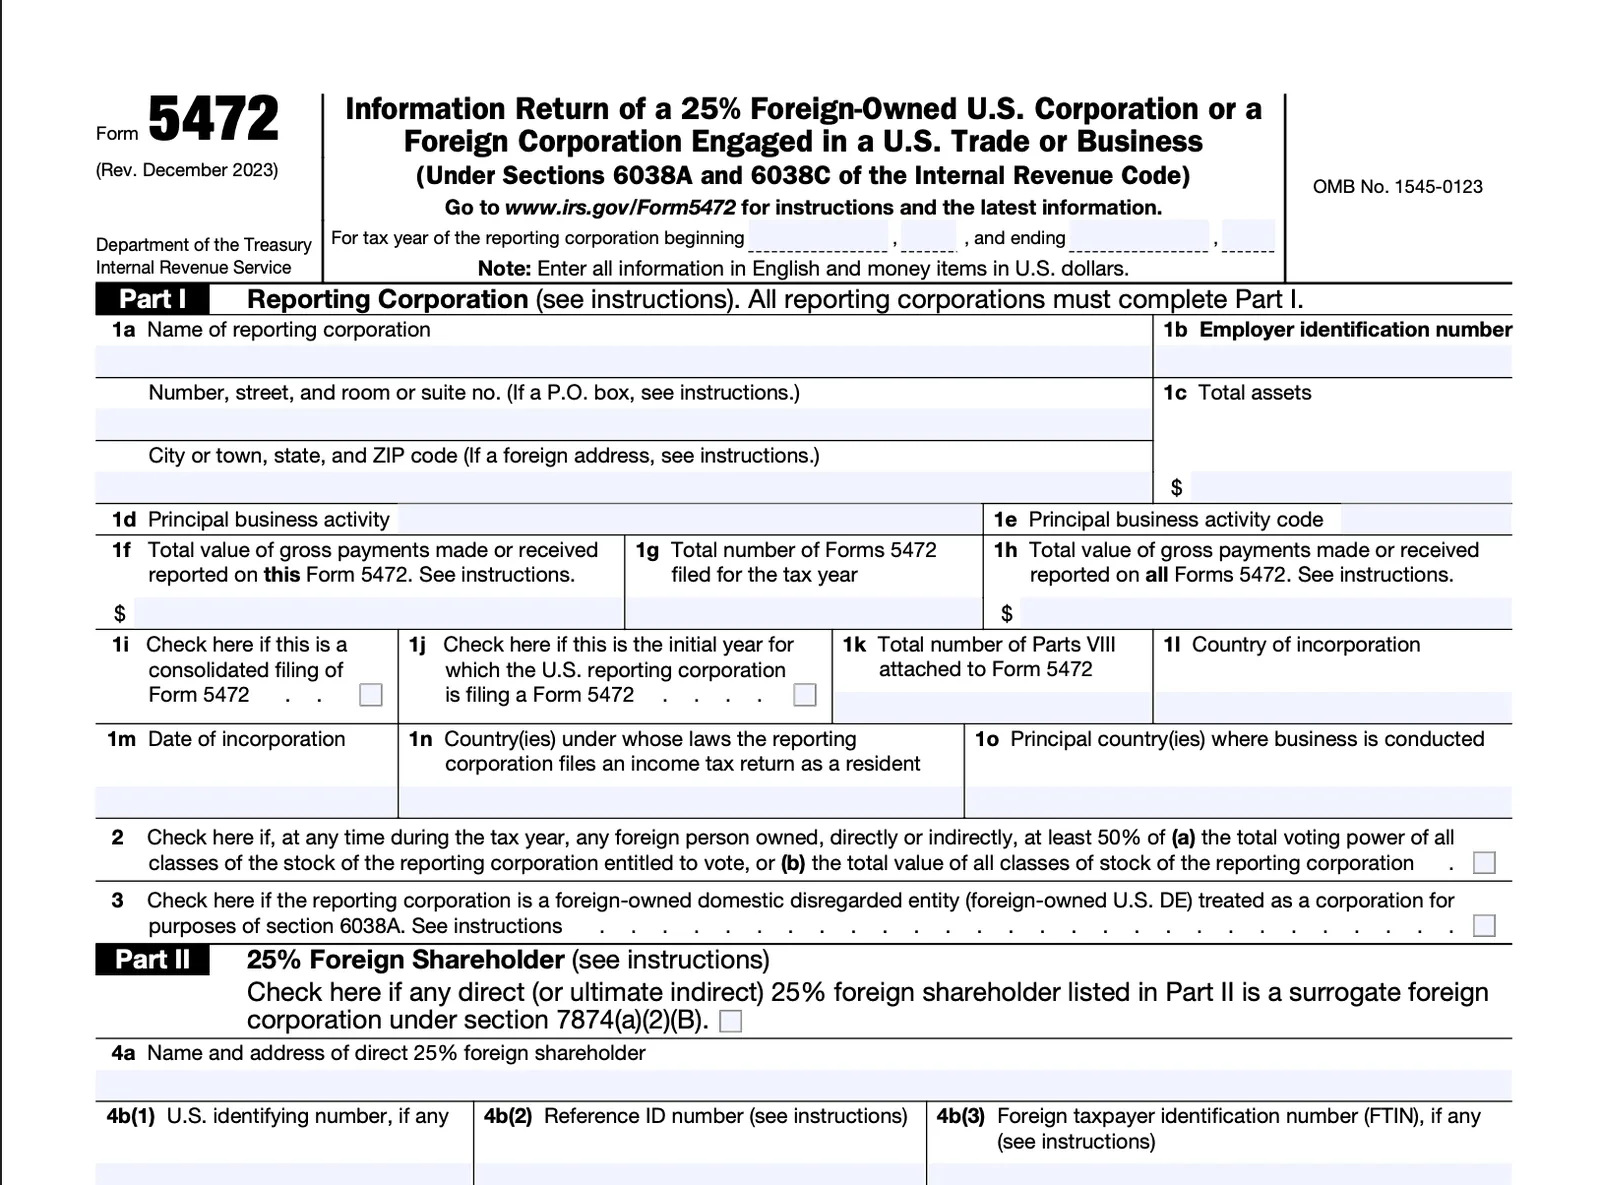
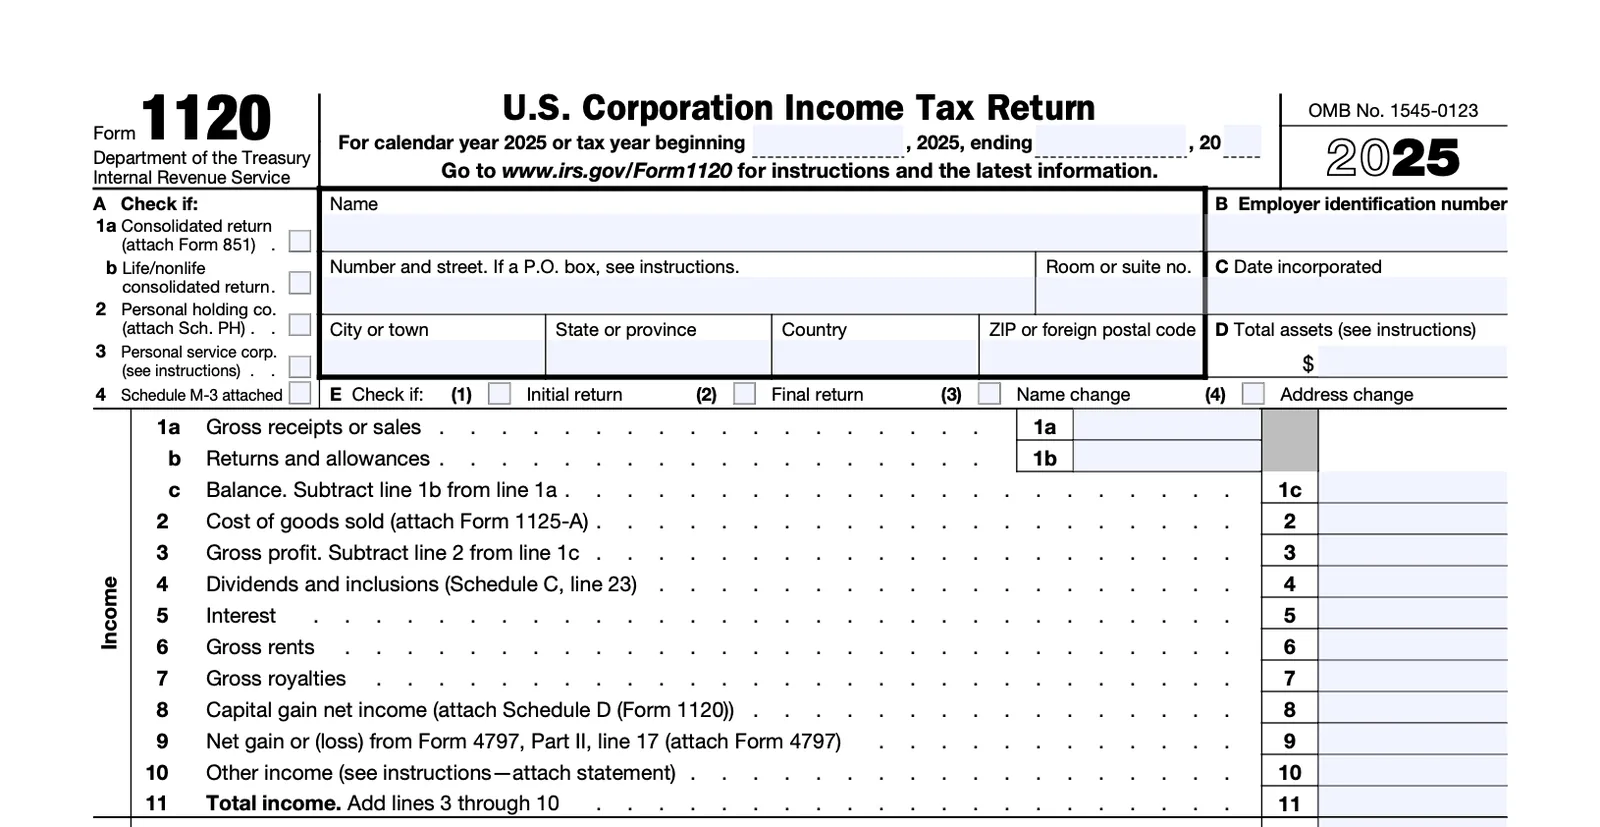
Eine LLC mit einem ausländischen Gesellschafter gilt als „foreign-owned U.S. disregarded entity“ und muss jedes Jahr Form 5472 einreichen, sobald es Transaktionen zwischen LLC und Gesellschafter gab. Dazu zählen bereits die Einlage bei Gründung und jede Entnahme. Form 5472 wird an eine Pro-forma Form 1120 angehängt, auf der nur Name, Adresse und zwei Felder ausgefüllt werden (IRS).
Die Frist ist der 15. April des Folgejahres, eine Verlängerung bis 15. Oktober ist per Form 7004 möglich. Die Einreichung geht nur per Post oder Fax an das IRS in Ogden, nicht elektronisch. Die Strafe bei Versäumnis beträgt 25.000 USD, nach 90 Tagen ohne Reaktion auf die Mahnung weitere 25.000 USD (IRS). Wer eine „Nullsteuererklärung“ für optional hält, macht den teuersten Fehler, den es bei einer LLC gibt.
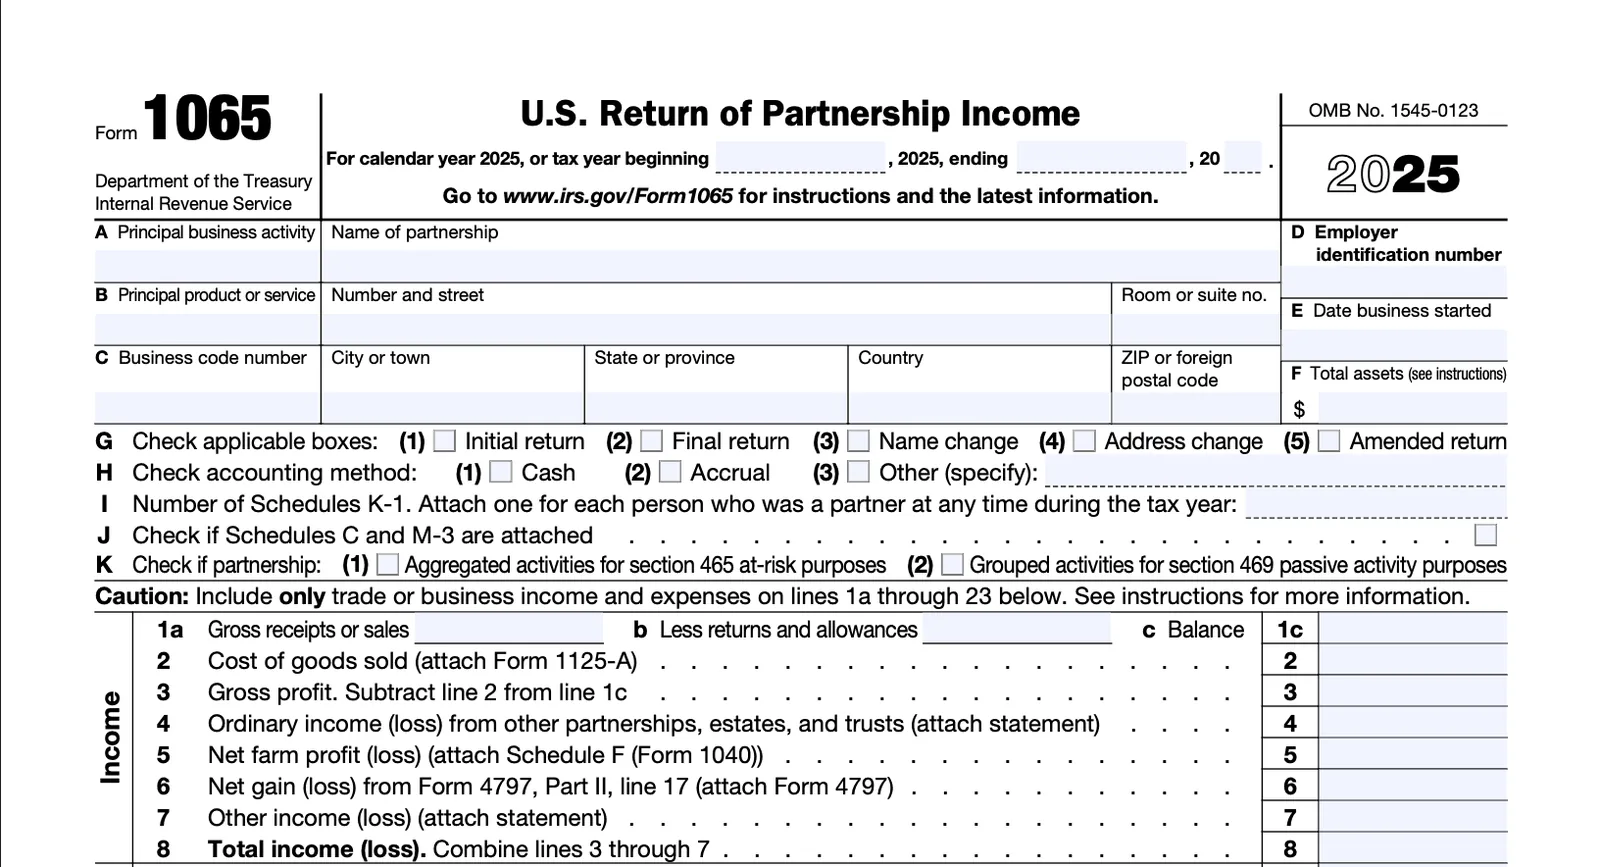
Form 1065 bei mehreren Gesellschaftern
Eine LLC mit zwei oder mehr Gesellschaftern reicht statt dessen den Partnership Return Form 1065 mit einem Schedule K-1 je Gesellschafter ein. Die Frist ist der 15. März (IRS). Anders als beim Pro-forma Filing brauchst du hier eine ordentliche Gewinn- und Verlustrechnung, also von Anfang an eine Buchhaltung.
FBAR
Die LLC ist als in den USA gegründete Gesellschaft eine „U.S. person“ und muss Konten außerhalb der USA melden, wenn deren Gesamtwert im Jahr an irgendeinem Tag 10.000 USD überschritten hat (IRS). Typischer Fall ist ein EUR-Guthaben bei Wise, das in Europa gehalten wird. Die Meldung (FinCEN Form 114) ist bis 15. April fällig, mit automatischer Verlängerung bis 15. Oktober.
Beneficial Ownership Report
Der 2024 eingeführte BOI-Report an FinCEN gilt seit der Interim Final Rule vom 26. März 2025 nicht mehr für in den USA gegründete Gesellschaften. Nur noch ausländische Gesellschaften, die sich in den USA registrieren, müssen melden. Die Regel wurde im August 2026 endgültig bestätigt (FinCEN).
Annual Report
Der Annual Report hat nichts mit Buchhaltung oder Jahresabschluss zu tun. Er ist eine formelle Bestätigung gegenüber dem Bundesstaat, dass die LLC aktiv ist und die Angaben zu Adresse, Registered Agent und Manager stimmen. Fristen und Kosten stehen in der Tabelle oben. New Mexico verlangt keinen.
Besteuerung in Deutschland
Das ist der Abschnitt, den du lesen solltest, wenn du in Deutschland lebst und über eine LLC nachdenkst. Die kurze Antwort: Ja, du kannst als Deutscher eine US LLC gründen. Steuerlich sinnvoll ist das mit Wohnsitz in Deutschland aber nur in Ausnahmefällen.
Typenvergleich
Das deutsche Steuerrecht kennt die LLC nicht. Das Finanzamt ordnet sie deshalb über den sogenannten Typenvergleich ein, dessen Kriterien das BMF-Schreiben vom 19. März 2004 vorgibt: zentralisierte Geschäftsführung, beschränkte Haftung, freie Übertragbarkeit der Anteile, Gewinnzuteilung durch Beschluss, Kapitalaufbringung, unbegrenzte Lebensdauer, Gewinnverteilung und formale Gründungsvoraussetzungen (NWB). Kein Kriterium ist allein entscheidend, es zählt das Gesamtbild.
Der BFH hat 2021 bestätigt, dass der Typenvergleich auch für eine Ein-Personen-LLC gilt und dass die Behandlung als Disregarded Entity in den USA dafür keine Rolle spielt (BFH). In der Praxis wird eine LLC mit beschränkter Haftung und Manager-Struktur meist als Kapitalgesellschaft eingestuft, eine von allen Gesellschaftern selbst geführte LLC mit Gewinnverteilung nach Anteilen eher als Personengesellschaft. Das Operating Agreement entscheidet.
Ort der Geschäftsleitung
Nach § 10 AO ist die Geschäftsleitung der Mittelpunkt der geschäftlichen Oberleitung, also der Ort, an dem die wesentlichen Entscheidungen fallen (Gesetze im Internet). Führst du die LLC vom Schreibtisch in Deutschland aus, liegt die Geschäftsleitung in Deutschland, und damit ist eine als Kapitalgesellschaft eingestufte LLC nach § 1 Abs. 1 KStG unbeschränkt körperschaftsteuerpflichtig (Gesetze im Internet). Sie wird zur doppelt ansässigen Gesellschaft: registriert in den USA, besteuert in Deutschland (Rödl & Partner).
Wird die LLC als Personengesellschaft eingestuft, ist das Ergebnis nicht besser: Dann hast du in Deutschland eine Betriebsstätte nach § 12 AO und versteuerst den Gewinn direkt mit deiner Einkommensteuer von bis zu 45 Prozent plus Gewerbesteuer.
Steuerbelastung in Zahlen
Bei Einstufung als Kapitalgesellschaft zahlt die LLC in Deutschland 15 Prozent Körperschaftsteuer (§ 23 KStG) plus Solidaritätszuschlag und Gewerbesteuer, zusammen rund 30 Prozent. Auf Ausschüttungen an dich fallen weitere 25 Prozent Abgeltungsteuer plus Solidaritätszuschlag an (§ 32d EStG), in Summe rund 48 Prozent auf den ausgeschütteten Gewinn (Quellen 14 und 15). Damit steht die LLC exakt so da wie eine deutsche GmbH, nur mit zusätzlichen US-Pflichten und ohne die Vorteile einer deutschen Rechtsform.
Qualifikationskonflikt und Doppelbesteuerung
Richtig teuer wird es, wenn die LLC in den USA Einkünfte versteuert, etwa wegen eines US-Lagers, und Deutschland sie gleichzeitig als Kapitalgesellschaft behandelt. Die USA besteuern dich als Gesellschafter, Deutschland besteuert deine Entnahmen als Dividenden, und die US-Steuer ist auf die deutsche Abgeltungsteuer nicht anrechenbar. Rödl & Partner beziffert die Gesamtbelastung in solchen Fällen mit rund 60 Prozent (Rödl & Partner). Das Doppelbesteuerungsabkommen hilft nur eingeschränkt: Nach Art. 1 Abs. 7 DBA USA gilt eine hybride Gesellschaft nur insoweit als in den USA ansässig, wie ihre Einkünfte dort tatsächlich besteuert werden (BMF).
Hinzurechnungsbesteuerung
Auch wer die LLC durch einen Geschäftsführer im Ausland leiten lässt, ist nicht automatisch aus dem Schneider. Nach §§ 7 ff. AStG rechnet Deutschland dir passive Einkünfte einer von dir beherrschten ausländischen Gesellschaft zu, wenn diese im Ausland mit weniger als 15 Prozent besteuert werden. Die Grenze wurde zum 1. Januar 2024 von 25 auf 15 Prozent gesenkt (Gesetze im Internet). Eine LLC ohne US-Steuer liegt bei 0 Prozent. Dienstleistungen gelten nur dann als aktiv, wenn die Gesellschaft sie mit eigenem Geschäftsbetrieb erbringt und nicht auf deine Mitwirkung angewiesen ist. Bei einer Ein-Personen-LLC ist das schwer darstellbar.
Wegzugsteuer
Wer die LLC schon in Deutschland hält und später auswandert, muss § 6 AStG beachten. Die Wegzugsteuer greift bei Beteiligungen von mindestens 1 Prozent an einer Kapitalgesellschaft, wenn du in den letzten zwölf Jahren mindestens sieben Jahre unbeschränkt steuerpflichtig warst. Besteuert wird der fiktive Veräußerungsgewinn, seit 2022 sofort fällig, auf Antrag in sieben Jahresraten (Gesetze im Internet). Eine als Kapitalgesellschaft eingestufte LLC fällt darunter. Mehr dazu im Artikel zur Wegzugsbesteuerung.
Umsatzsteuer
Die Umsatzsteuer hängt nicht von der Rechtsform ab, sondern vom Kunden. Elektronische Dienstleistungen an Privatkunden in der EU werden nach § 3a Abs. 5 UStG am Wohnort des Kunden besteuert. Eine US LLC muss sich dafür im Nicht-EU-OSS-Verfahren (§ 18i UStG) in einem EU-Staat registrieren und die Umsatzsteuer jedes Kundenlandes abführen. Bei Leistungen an Unternehmer greift dagegen das Reverse-Charge-Verfahren nach § 13b UStG, der Kunde schuldet die Steuer (Gesetze im Internet). Wer Ware in die EU liefert, hat zusätzlich Einfuhrumsatzsteuer und IOSS zu beachten.
Meldepflicht nach § 138 AO
Wer in Deutschland unbeschränkt steuerpflichtig ist, muss den Erwerb einer Beteiligung an einer ausländischen Körperschaft ab 10 Prozent oder ab 150.000 Euro Anschaffungskosten sowie die Gründung eines Betriebs oder einer Betriebsstätte im Ausland dem Finanzamt anzeigen (§ 138 Abs. 2 AO). Die LLC erfüllt beides. Die Anzeige ist mit der Einkommensteuererklärung des Jahres abzugeben (Gesetze im Internet). Wer sie unterlässt, riskiert ein Bußgeld und weckt genau die Aufmerksamkeit, die er vermeiden wollte.
Legale Gestaltungen
Es gibt drei saubere Wege. Erstens: Du meldest die LLC in Deutschland an und versteuerst sie wie eine GmbH, sinnvoll nur, wenn du sie für den US-Markt oder für Zahlungsdienstleister brauchst. Zweitens: Die LLC bekommt echte Substanz im Ausland mit Geschäftsführung, Büro und Personal, und du bleibst als Gesellschafter passiv, was bei einer Ein-Personen-Firma selten realistisch ist. Drittens, der häufigste Weg unserer Kunden: Du verlegst deinen Wohnsitz in ein Land ohne Einkommensteuer oder wirst Perpetual Traveler und gründest die LLC erst nach dem Wegzug. Wie die Abmeldung aus Deutschland abläuft, erklären wir in einem eigenen Artikel.
Österreich und Schweiz
Österreich und die Schweiz folgen derselben Logik wie Deutschland. In Österreich ist eine ausländische Körperschaft nach § 1 Abs. 2 KStG unbeschränkt steuerpflichtig, wenn sie Sitz oder Geschäftsleitung im Inland hat, und die Geschäftsleitung liegt nach § 27 BAO dort, wo sich der Mittelpunkt der geschäftlichen Oberleitung befindet (Jusline). Eine aus Wien geführte LLC zahlt 23 Prozent Körperschaftsteuer und auf Ausschüttungen 27,5 Prozent Kapitalertragsteuer. Auch der Typenvergleich wird in Österreich angewendet, ebenso eine Wegzugsbesteuerung beim Umzug ins Ausland.
In der Schweiz sind juristische Personen nach Art. 50 DBG unbeschränkt steuerpflichtig, wenn sich ihr Sitz oder ihre tatsächliche Verwaltung in der Schweiz befindet (Fedlex). Eine aus Zürich geführte LLC wird dort wie eine Schweizer GmbH mit Gewinnsteuer belegt, je nach Kanton rund 12 bis 21 Prozent. Die Belastung ist niedriger als in Deutschland, aber die Steuerfreiheit ist auch hier eine Illusion.
Bankkonto
Das Bankkonto ist der Schritt, an dem die meisten Selbstgründer scheitern. Voraussetzungen sind eine eingetragene LLC, die EIN-Bestätigung, das Operating Agreement, ein Reisepass jedes Gesellschafters mit mindestens 25 Prozent und eine Geschäftsadresse, die kein Registered Agent und kein Postfach ist (Mercury).
Mercury: Der Standard für ausländische LLC-Gründer. Mercury verlangt bestehende oder geplante Geschäftstätigkeit mit US-Bezug und schließt Gründer mit Wohnsitz in sanktionierten Ländern aus, die Länderliste richtet sich nach dem Wohnsitz, nicht nach der Staatsbürgerschaft. Die Prüfung dauert wenige Tage bis mehrere Wochen.
Wise Business: Multiwährungskonto mit US-Kontodaten (ACH und Wire) sowie EUR und GBP. Ideal für Rechnungen in mehreren Währungen. Achtung: EUR-Guthaben werden in Europa gehalten und sind damit FBAR-relevant.
Relay: Alternative zu Mercury mit mehreren Unterkonten, ebenfalls für Nicht-Residenten offen.
Klassische Banken: Chase, Bank of America oder Wells Fargo verlangen persönliche Anwesenheit in der Filiale, oft eine ITIN und in der Praxis Substanz in den USA. Für die meisten Gründer ist der Aufwand unverhältnismäßig.
Unser Tipp: Eröffne von Anfang an zwei Konten, etwa Mercury und Wise. Fintechs schließen Konten gelegentlich ohne lange Begründung, und ohne Zweitkonto steht die Firma dann still.
Alternative: Freezone Firma in Dubai
Wenn man die zwei beliebtesten Offshore-Rechtsträger gegenüberstellt, ergeben sich klare Unterschiede. Die Freezone Firma in Dubai kostet ein Vielfaches, bringt dafür aber ein Aufenthaltsvisum, den Zugang zu physischen Banken vor Ort und die Möglichkeit, in den Emiraten einen steuerlich anerkannten Wohnsitz zu begründen. Die US LLC ist günstiger, schneller und bürokratieärmer, vermittelt aber kein Visum und keinen Wohnsitz.
Steuerlich sind beide attraktiv, die LLC aber nur, wenn du in keinem Hochsteuerland ansässig bist. Für viele unserer Kunden ist die Kombination ideal: Wohnsitz und Visum über Dubai, operative Firma als US LLC. Alle Details zur Firmengründung in Dubai findest du auf unserer Schwesterseite.
Erfahrungen
Unsere Erfahrung aus mehreren hundert Gründungen: Die US LLC funktioniert großartig für alle, die außerhalb der USA in einem steuerbegünstigten Land leben oder als Perpetual Traveler unterwegs sind. Die geringen jährlichen Kosten, das einfache Setup und die Reputation der USA sind für Unternehmer und Selbstständige kaum zu schlagen.
Die Probleme, die wir sehen, haben fast nie mit den USA zu tun, sondern mit dem Wohnsitz: Gründer, die die LLC aus Deutschland führen, Form 5472 nicht kennen oder das Konto bei Mercury mit einer Registered-Agent-Adresse beantragen. Wer diese drei Punkte sauber löst, hat mit der LLC über Jahre eine ruhige Struktur.
FAQ
Nachfolgend die Fragen, die uns zur US LLC am häufigsten gestellt werden.
Ja. Jeder Volljährige kann unabhängig von Staatsbürgerschaft und Wohnsitz eine US LLC gründen, ein US-Visum oder eine Sozialversicherungsnummer sind nicht nötig. Die Frage ist nicht, ob du gründen darfst, sondern wie die LLC an deinem Wohnsitz besteuert wird.
Die staatliche Gründungsgebühr liegt zwischen 50 USD in New Mexico und 125 USD in Florida, dazu kommen 100 bis 300 USD pro Jahr für den Registered Agent. Die EIN ist kostenlos. Laufend solltest du mit 300 bis 1.000 USD pro Jahr inklusive Steuererklärung rechnen, ein Komplettpaket mit Adresse und Kontoeröffnung kostet entsprechend mehr.
Gründen ja, steuerfrei nein. Wird die LLC aus Deutschland geführt, ist sie hier unbeschränkt steuerpflichtig und wird wie eine GmbH mit rund 30 Prozent auf den Gewinn und 25 Prozent Abgeltungsteuer auf Ausschüttungen belastet. Zusätzlich musst du die Beteiligung nach § 138 AO dem Finanzamt melden.
Das Finanzamt stuft die LLC per Typenvergleich als Kapital- oder Personengesellschaft ein. Als Kapitalgesellschaft mit Geschäftsleitung in Deutschland zahlt sie Körperschaftsteuer, Solidaritätszuschlag und Gewerbesteuer, als Personengesellschaft versteuerst du den Gewinn direkt mit deiner Einkommensteuer. Bei US-Steuerpflicht droht zusätzlich eine Doppelbesteuerung.
Keine weltweite Steuerfreiheit, Doppelbesteuerungsrisiko in Hochsteuerländern, hohe Strafen bei vergessenen Formularen (25.000 USD bei Form 5472), schwieriger Zugang zu klassischen Banken, kein Visum und Umsatzsteuerpflicht bei Verkäufen an EU-Privatkunden.
In den USA ja, solange sie dort keine Geschäftstätigkeit hat, also kein Büro, kein Lager und keine Mitarbeiter. Ob sie insgesamt steuerfrei ist, entscheidet dein Wohnsitzland. Ohne steuerlichen Wohnsitz oder mit Wohnsitz in einem Land ohne Einkommensteuer bleibt der Gewinn unversteuert.
Wyoming für günstige und diskrete Setups, New Mexico für minimale Kosten ohne Annual Report, Florida für Unternehmer mit echtem US-Markt und Delaware für Startups mit Investorenplänen. Für die meisten Online-Unternehmer ohne US-Bezug ist Wyoming die beste Wahl.
Die Eintragung dauert je nach Bundesstaat einen bis fünf Werktage. Mit EIN und Bankkonto solltest du zwei bis sechs Wochen einplanen, da IRS und Banken die längsten Bearbeitungszeiten haben.
Nein. Die EIN beantragst du als ausländischer Gründer mit Form SS-4 ohne SSN oder ITIN, indem du in Zeile 7b „Foreign“ einträgst. Eine ITIN brauchst du nur, wenn du in den USA steuerpflichtig wirst oder ein Konto bei einer klassischen Bank eröffnen willst.
Eine Ein-Personen-LLC ohne US-Steuerpflicht braucht keine Bilanz nach US-Recht, muss aber Form 5472 mit Pro-forma 1120 und gegebenenfalls FBAR einreichen. Bei mehreren Gesellschaftern ist für Form 1065 eine Gewinn- und Verlustrechnung nötig. Unabhängig davon verlangt dein Wohnsitzland in der Regel eigene Aufzeichnungen.
Nein. Die LLC ist eine Gesellschaft, kein Aufenthaltstitel. Investorenvisa wie das E-2 setzen eine erhebliche Investition und eine echte Geschäftstätigkeit in den USA voraus und stehen Deutschen, Österreichern und Schweizern nur über die jeweiligen Abkommen offen.
Zusammenfassung
Die US LLC ist 2026 für Nicht-US-Bürger eine der besten Rechtsformen, die es gibt: Gründung in Tagen, Kosten von wenigen hundert Dollar, beschränkte Haftung, Privatsphäre und Zugang zu den besten Zahlungsdienstleistern der Welt. Ohne Geschäftstätigkeit in den USA fällt dort keine Einkommensteuer an, und die Meldepflichten beschränken sich auf wenige Formulare.
Der Haken ist der Wohnsitz. Wer die LLC aus Deutschland, Österreich oder der Schweiz führt, hat eine lokal steuerpflichtige Gesellschaft mit US-Pflichten obendrauf. Wer dagegen ohne Wohnsitz reist oder in einem Land ohne Einkommensteuer lebt, bekommt mit der LLC eine ruhige und günstige Struktur für viele Jahre.
Wenn du wissen willst, ob die US LLC zu deiner Situation passt, und die Gründung inklusive EIN, Adresse und Bankkonto aus einer Hand haben möchtest, findest du alle Details auf unserer Seite US LLC gründen mit Global Setup oder du buchst direkt ein Erstgespräch.
Quellen
IRS, Instructions for Form 5472: Pflichten für „foreign-owned U.S. disregarded entities“, Pro-forma Form 1120, Strafe von 25.000 USD: irs.gov
IRS, Instructions for Form SS-4 (Rev. Dezember 2025), Zeile 7b „Foreign“ und Antrag per Telefon, Fax oder Post für internationale Antragsteller: irs.gov, ergänzend IRM 21.7.13: irs.gov
IRS, Effectively Connected Income (ECI), Voraussetzungen einer Geschäftstätigkeit in den USA: irs.gov
IRS, Instructions for Form 1065 (Partnership Return, Frist 15. März): irs.gov
IRS, Report of Foreign Bank and Financial Accounts (FBAR), Definition „U.S. person“ inklusive LLC, Schwelle 10.000 USD, Fristen: irs.gov
FinCEN, Beneficial Ownership Information Reporting, Interim Final Rule vom 26. März 2025 und Final Rule vom August 2026: fincen.gov
Florida Division of Corporations (Sunbiz), Gebührenübersicht: Articles of Organization 125 USD, Annual Report 138,75 USD, Säumnisgebühr 400 USD: dos.fl.gov
Wyoming Secretary of State, Business Division Fee Schedule: Articles of Organization 100 USD, Annual Report License Tax mindestens 60 USD: sos.wyo.gov
Delaware Division of Corporations, Certificate of Formation einer LLC (110 USD) und LLC/LP/GP Franchise Tax Instructions (400 USD jährlich, fällig 1. Juni, Strafe 200 USD plus 1,5 Prozent pro Monat): corpfiles.delaware.gov, corp.delaware.gov
New Mexico Secretary of State, Business Services (Online-Portal, Articles of Organization 50 USD, kein Annual Report): sos.nm.gov
BMF-Schreiben vom 19. März 2004, IV B 4 - S 1301 USA - 22/04, steuerliche Einordnung der US LLC (Typenvergleich): datenbank.nwb.de, Zusammenfassung bei EY: ey.com
BFH, Beschlüsse vom 18. Mai 2021, I B 75/20 und I B 76/20 (AdV), Typenvergleich auch bei Ein-Personen-LLC: bundesfinanzhof.de
Abgabenordnung: § 10 AO (Geschäftsleitung), § 12 AO (Betriebsstätte), § 138 AO (Anzeigepflichten bei Auslandsbeteiligungen): § 10 AO, § 12 AO, § 138 AO
§ 32d EStG, gesonderter Steuertarif für Einkünfte aus Kapitalvermögen (Abgeltungsteuer 25 Prozent): gesetze-im-internet.de
§ 8 AStG, Hinzurechnungsbesteuerung, Niedrigsteuergrenze 15 Prozent seit 1. Januar 2024: gesetze-im-internet.de, Erläuterung bei EY: ey.com
§ 6 AStG, Wegzugsbesteuerung (1 Prozent Beteiligung, sieben von zwölf Jahren, Ratenzahlung): gesetze-im-internet.de
Doppelbesteuerungsabkommen Deutschland-USA vom 29. August 1989 in der Fassung des Protokolls vom 1. Juni 2006, Art. 1 Abs. 7 (hybride Gesellschaften), Art. 5 (Betriebsstätte), Art. 7 (Unternehmensgewinne), Bekanntmachung des BMF vom 23. Juni 2008: bundesfinanzministerium.de
Rödl & Partner, Steuerfallen der US-amerikanischen Limited Liability Company (LLC): roedl.com
Clemens KohlbacherGründer & Geschäftsführer, Global Setup
Clemens berät seit über zehn Jahren Unternehmer, Investoren und Familien bei internationaler Firmengründung, Steuerstrategie und Wohnsitzverlagerung. Sein Fokus: legale, banktaugliche Strukturen, die in der Praxis halten, nicht nur auf dem Papier.
Immer mehr Unternehmer möchten eine Firma in Dubai gründen . Doch oftmals reicht eine einfache Firma in einer Freihandelszone nicht aus und es muss eine Mainland Firma in Dubai gegründet werden.
Dubai hat über 30 verschiedene Freezone (Freihandelszonen), in denen man eine Firma gründen kann. Doch welche Freezone ist die beste für eine Firmengründung, wie ist der Ablauf und was darf so eine Firmengründung überhau
In einer globalisierten Welt suchen immer mehr Unternehmer, Investoren und digitale Geschäftsmodelle nach effizienten Lösungen, um Steuern zu optimieren, Bürokratie zu minimieren und ihr Vermögen zu schützen. Eine Offsho
26. Februar 2025·13 min Lesezeit
Unklarheit bei Steuern, Banking oder Auswandern?
Vereinbare ein 30-minütiges Gespräch mit einem Senior-Berater. Wir beantworten deine Fragen und erarbeiten den besten Weg zu deinen Zielen.
Wegzugsteuer, Krankenversicherung, falsches Land: Diese sieben Fehler kosten Auswanderer regelmäßig fünfstellige Beträge. Der Guide zeigt, wie du sie vermeidest, bevor du den Mietvertrag kündigst.
Wir senden dir den Guide und gelegentlich Hinweise zu Steuern und Auswandern. Kein Spam. Mehr erfahren
Kostenloser Guide
Offshore Konto eröffnen ohne Ablehnung
Welche Banken Deutsche, Österreicher und Schweizer 2026 noch annehmen, welche Unterlagen die Ablehnung verhindern und was das Konto wirklich kostet. In fünf Schritten, kostenlos per E-Mail.
Wir senden dir den Guide und gelegentlich Hinweise zu Banking und Steuern. Kein Spam. Mehr erfahren
Wir nutzen nur technisch notwendige Cookies. Optionale Statistik-Dienste laden erst nach deiner Zustimmung. Mehr erfahren
 Clemens Kohlbacher