Das Organschaftsmodell beschreibt in steuerlicher Hinsicht eine Regelung, bei der eine Muttergesellschaft und eine oder mehrere Tochtergesellschaften als eine Einheit behandelt werden. Dabei wird die wirtschaftliche Einheit innerhalb eines Konzerns steuerlich anerkannt, sodass die Gewinne und Verluste der beteiligten Gesellschaften auf Ebene der Muttergesellschaft verrechnet werden können. Zwischen Zypern und Österreich gibt es einige Besonderheiten, da beide Länder unterschiedliche steuerliche Regelungen haben.
Vorteile
Unternehmen, die in beiden Ländern tätig sind, können von den unterschiedlichen steuerlichen Systemen profitieren:
Verlustverrechnung in Österreich: Eine österreichische Muttergesellschaft kann unter bestimmten Bedingungen die Verluste einer Tochtergesellschaft in Zypern geltend machen, falls diese in der Organschaft integriert ist. Dies erfordert eine tatsächliche wirtschaftliche Verbindung und Einhaltung der österreichischen Regeln.
Dividendenfreistellung in Zypern: Gewinne, die aus Österreich nach Zypern fließen, können aufgrund von Doppelbesteuerungsabkommen (DBA) und zypriotischen Steuervergünstigungen steuerfrei sein.
DBA Österreich-Zypern: Das Doppelbesteuerungsabkommen regelt die Zuweisung von Besteuerungsrechten und vermeidet eine doppelte Besteuerung. Es fördert die Kapitalbewegung zwischen den Ländern.
Steuerliche Optimierung
Holding-Struktur: Unternehmen nutzen häufig Zypern als Holding-Standort wegen der niedrigen Steuerlast und der Möglichkeit, Dividenden weitgehend steuerfrei zu vereinnahmen.
Verlustnutzung in Österreich: Durch eine Organschaft können Verluste aus einer Tochtergesellschaft in Zypern die Steuerlast in Österreich reduzieren, sofern sie angerechnet werden dürfen.
Errichtung – Schritt für Schritt
Die Errichtung eines Organschaftsmodells zwischen Österreich und Zypern erfordert eine sorgfältige Planung, um die rechtlichen und steuerlichen Anforderungen in beiden Ländern sowie internationale Regelungen wie das Doppelbesteuerungsabkommen (DBA) zu erfüllen. Hier sind die konkreten Schritte:
1. Analyse und Planung
Ziele definieren: Klären, ob die Organschaft zur Verlustverrechnung, Gewinnverlagerung oder Steueroptimierung genutzt werden soll.
Prüfung der steuerlichen und rechtlichen Rahmenbedingungen:
In Österreich: Anforderungen an die steuerliche Organschaft.
In Zypern: Nutzung von Holding-Vorteilen und Verlustverrechnungsmöglichkeiten.
Doppelbesteuerungsabkommen (DBA): Analysieren, wie Gewinne, Verluste und Dividenden behandelt werden, um Doppelbesteuerung zu vermeiden.
Anti-Missbrauchsregelungen: ATAD (Anti-Tax-Avoidance Directive) beachten, um sicherzustellen, dass die Struktur nicht als aggressives Steuervermeidungsmodell eingestuft wird.
2. Rechtsform und Beteiligungsverhältnisse
Errichtung oder Anpassung der Gesellschaften:
In Österreich: Die Muttergesellschaft muss in einer Rechtsform geführt werden, die steuerlich begünstigt ist (z. B. GmbH, AG).
In Zypern: Gründung einer Tochtergesellschaft (z. B. zypriotische Limited, „Ltd“), wenn noch nicht vorhanden.
Beteiligung sicherstellen:
Die österreichische Muttergesellschaft muss mindestens 50 % der Anteile an der zypriotischen Tochtergesellschaft halten (für eine finanzielle Eingliederung im Sinne der Organschaft).
Optimal sind Beteiligungen über 75 %, um auch Gruppenbesteuerungsvorteile in Zypern zu nutzen.
3. Vertragliche Regelungen und Dokumentation
Organschaftsvertrag: In Österreich ist ein steuerlicher Organschaftsvertrag notwendig. Dieser muss:
die wirtschaftliche Integration der Tochtergesellschaft in die Muttergesellschaft darstellen,
eine klare Gewinn- und Verlustzurechnung regeln.
Leitungsrechte und Steuerplanung:
Die österreichische Muttergesellschaft muss die wirtschaftliche Leitung der zypriotischen Tochtergesellschaft übernehmen.
Es sollte nachgewiesen werden, dass die Tochtergesellschaft operativ tätig ist und nicht nur als Briefkastenfirma dient (Substanznachweis).
4. Steuerliche Registrierung und Genehmigungen
Österreich:
Antrag auf Anerkennung der Organschaft beim Finanzamt stellen.
Nachweis der finanziellen Eingliederung und der vertraglichen Grundlage.
Registrierung für die Gruppenbesteuerung, falls Verluste aus Zypern angerechnet werden sollen.
Zypern:
Steuerliche Registrierung der Tochtergesellschaft bei der zypriotischen Steuerbehörde.
Sicherstellung der Einhaltung von Gruppenverlustregelungen in Zypern.
5. Laufender Betrieb und Steuererklärungen
Gewinn- und Verlustzurechnung:
Gewinne und Verluste der zypriotischen Tochtergesellschaft müssen entsprechend der österreichischen Organschaftsregeln bei der Muttergesellschaft konsolidiert werden.
In Zypern müssen lokale Steuererklärungen eingereicht werden, um die Steuerfreiheit von Dividenden oder die Verlustnutzung zu dokumentieren.
Substanzanforderungen in Zypern:
Sicherstellen, dass die zypriotische Tochtergesellschaft über eigene Büros, Mitarbeiter und operative Tätigkeiten verfügt, um steuerliche Vorteile abzusichern.
6. Einhaltung internationaler und nationaler Regeln
ATAD-Compliance:
Prüfen, ob die Organschaftsstruktur den EU-weiten Regeln gegen Steuervermeidung entspricht.
Sicherstellen, dass Zinsschrankenregelungen und CFC-Regeln (Controlled Foreign Corporation) eingehalten werden.
Nachweise für Steuerbehörden:
Laufend Dokumentation über die wirtschaftliche Eingliederung, Substanz der zypriotischen Gesellschaft und tatsächliche Geschäftstätigkeit vorlegen.
Vermeidung von Problemen bei Betriebsprüfungen durch transparente Berichterstattung.
7. Steuerberatung und Compliance
Beratung durch Experten:
Steuerberater oder Wirtschaftsjuristen in beiden Ländern einbeziehen, um die steuerlichen und rechtlichen Anforderungen zu erfüllen.
Monitoring und Updates:
Steuerliche und rechtliche Änderungen in Österreich, Zypern und auf EU-Ebene laufend beobachten und die Struktur entsprechend anpassen.
Kosten (Einmalig & Fortlaufend)
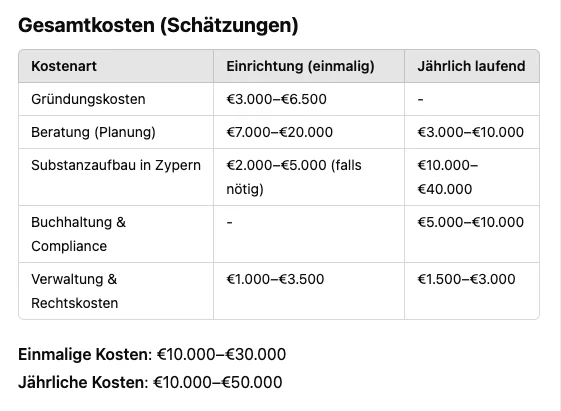
Die Kosten für die Errichtung als auch für den fortlaufenden Erhalt können je nach Komplexität variieren. Nachfolgend eine vereinfachte Übersicht der Kosten, sowie Erläuterung für ein Basis Setup.
Behördliche Gebühren:
Eintragungsgebühren und Genehmigungen in beiden Ländern: €1.000–€3.000.
Kosten für die Errichtung
Einmalige Kosten für die Errichtung eines Organschaftsmodell wiefolgt.
a) Gründung der Gesellschaften
Österreichische Muttergesellschaft:
Gründung einer GmbH in Österreich: €1.500–€3.500 (inklusive Notarkosten, Handelsregistereintrag, Gebühren).
Bestehende Gesellschaft: keine zusätzlichen Gründungskosten.
Zypriotische Tochtergesellschaft:
Gründung einer Limited (Ltd) in Zypern: €1.000–€3.000 (inklusive Anwalts- und Verwaltungsgebühren).
Registrierungskosten in Zypern: ~€350 Jahresgebühr bei der zypriotischen Handelskammer.
Behördliche Gebühren:
Eintragungsgebühren und Genehmigungen in beiden Ländern: €1.000–€3.000.
b) Beratung, Planung & Prüfung
Steuerliche und rechtliche Beratung:
Steuerberater und Anwälte (Österreich und Zypern): €5.000–€15.000 je nach Komplexität.
Erstellung und Prüfung des Organschaftsvertrags:
In Österreich notwendig: €2.000–€5.000.
Doppelbesteuerungsabkommen (DBA)-Prüfungen:
Sicherstellen der korrekten Anwendung des DBA: €1.000–€3.000 (einmalig).
c) Substanzaufbau in Zypern
Mietkosten für ein Büro (falls benötigt): €300–€1.500/Monat.
Anstellung eines lokalen Geschäftsführers oder Mitarbeiters (optional, aber empfohlen): €20.000–€40.000/Jahr.
2. Laufende Kosten
Fortlaufende Kosten die wiederkehrend jedes Jahr für den Erhalt des Organschaftsmodells anfallen.
a) Buchhaltung und Steuererklärungen
Österreichische Muttergesellschaft:
Laufende Buchhaltung und Steuerberatung: €2.000–€5.000/Jahr.
Steuererklärung (inkl. Konsolidierung der Organschaft): €1.500–€3.500/Jahr.
Zypriotische Tochtergesellschaft:
Buchhaltung und lokale Steuerberatung: €1.500–€3.000/Jahr.
Jahresabschluss und Einreichung bei der zypriotischen Steuerbehörde: €500–€1.500/Jahr.
b) Rechts- und Verwaltungsgebühren
Zypern:
Jahresgebühr für die Handelsregistereintragung: €350.
Kosten für Firmensekretär (Pflicht in Zypern): €800–€1.500/Jahr.
Österreich:
Keine spezifischen Verwaltungsgebühren für die Organschaft, aber laufende Compliance-Kosten können durch Berater anfallen.
c) Substanzkosten in Zypern
Betrieb eines Büros (falls erforderlich): €5.000–€20.000/Jahr (abhängig von der Größe und Lage).
Lokale Geschäftsführer und Mitarbeiter: €20.000–€40.000/Jahr (falls substanzielle Präsenz erforderlich).
3. Zusätzliches
Weitere Kosten die Anfallen bzw. Anfallen können.
Doppelbesteuerungsabkommen (DBA)-Prüfungen:
Sicherstellen der korrekten Anwendung des DBA: €1.000–€3.000 (einmalig).
Betriebsprüfungen (falls erforderlich):
Steueranwälte oder Experten für Streitfälle: €5.000–€15.000.
Zusammenfassung
Die Errichtung eines Organschaftsmodells zwischen Österreich und Zypern ermöglicht steuerliche Vorteile, insbesondere durch Verlustverrechnung und die Nutzung der niedrigen Steuerlast in Zypern. Dafür muss die österreichische Muttergesellschaft mindestens 50 % an der zypriotischen Tochtergesellschaft halten, eine wirtschaftliche Integration nachweisen und einen Organschaftsvertrag abschließen.
Die Kosten umfassen einmalige Aufwendungen für Gründung, Beratung und Substanzaufbau (ca. €10.000–€30.000) sowie jährliche Betriebskosten für Buchhaltung, Compliance und Substanz in Zypern (ca. €10.000–€50.000). Eine sorgfältige Planung, Einhaltung internationaler Regeln und fortlaufende Überwachung sind essenziell, um rechtliche und steuerliche Risiken zu vermeiden.
Teilen
Clemens KohlbacherGründer & Geschäftsführer, Global Setup
Clemens berät seit über zehn Jahren Unternehmer, Investoren und Familien bei internationaler Firmengründung, Steuerstrategie und Wohnsitzverlagerung. Sein Fokus: legale, banktaugliche Strukturen, die in der Praxis halten, nicht nur auf dem Papier.
US LLC gründen: Kaum eine Rechtsform wird bei digitalen Nomaden, Auswanderern und Online-Unternehmern so oft diskutiert. Die Gründung dauert wenige Tage, läuft komplett remote und kostet je nach Bundesstaat nur 50 bis 12
Immer mehr Unternehmer möchten eine Firma in Dubai gründen . Doch oftmals reicht eine einfache Firma in einer Freihandelszone nicht aus und es muss eine Mainland Firma in Dubai gegründet werden.
Dubai hat über 30 verschiedene Freezone (Freihandelszonen), in denen man eine Firma gründen kann. Doch welche Freezone ist die beste für eine Firmengründung, wie ist der Ablauf und was darf so eine Firmengründung überhau
30. Mai 2025·8 min Lesezeit
Unklarheit bei Steuern, Banking oder Auswandern?
Vereinbare ein 30-minütiges Gespräch mit einem Senior-Berater. Wir beantworten deine Fragen und erarbeiten den besten Weg zu deinen Zielen.
Auswandern Guide: 7 Aspekte, die du vorher klären musst
Die sieben Punkte, an denen Auswanderungen in der Praxis scheitern, kompakt auf wenigen Seiten. Kostenlos per E-Mail, kein Abo, jederzeit abbestellbar.
Wir senden dir den Guide und gelegentlich Hinweise zu Steuern und Auswandern. Kein Spam. Mehr erfahren
Kostenloser Guide
Offshore Banking Guide: 5 Tipps für dein Konto im Ausland
Die fünf Schritte, mit denen die Kontoeröffnung im Ausland funktioniert: Ablauf, Kosten, Unterlagen und die Fehler, an denen Anträge scheitern. Kostenlos per E-Mail.
Wir senden dir den Guide und gelegentlich Hinweise zu Banking und Steuern. Kein Spam. Mehr erfahren
Wir nutzen nur technisch notwendige Cookies. Optionale Statistik-Dienste laden erst nach deiner Zustimmung. Mehr erfahren
 Clemens Kohlbacher