Was eine DIFC Foundation ist
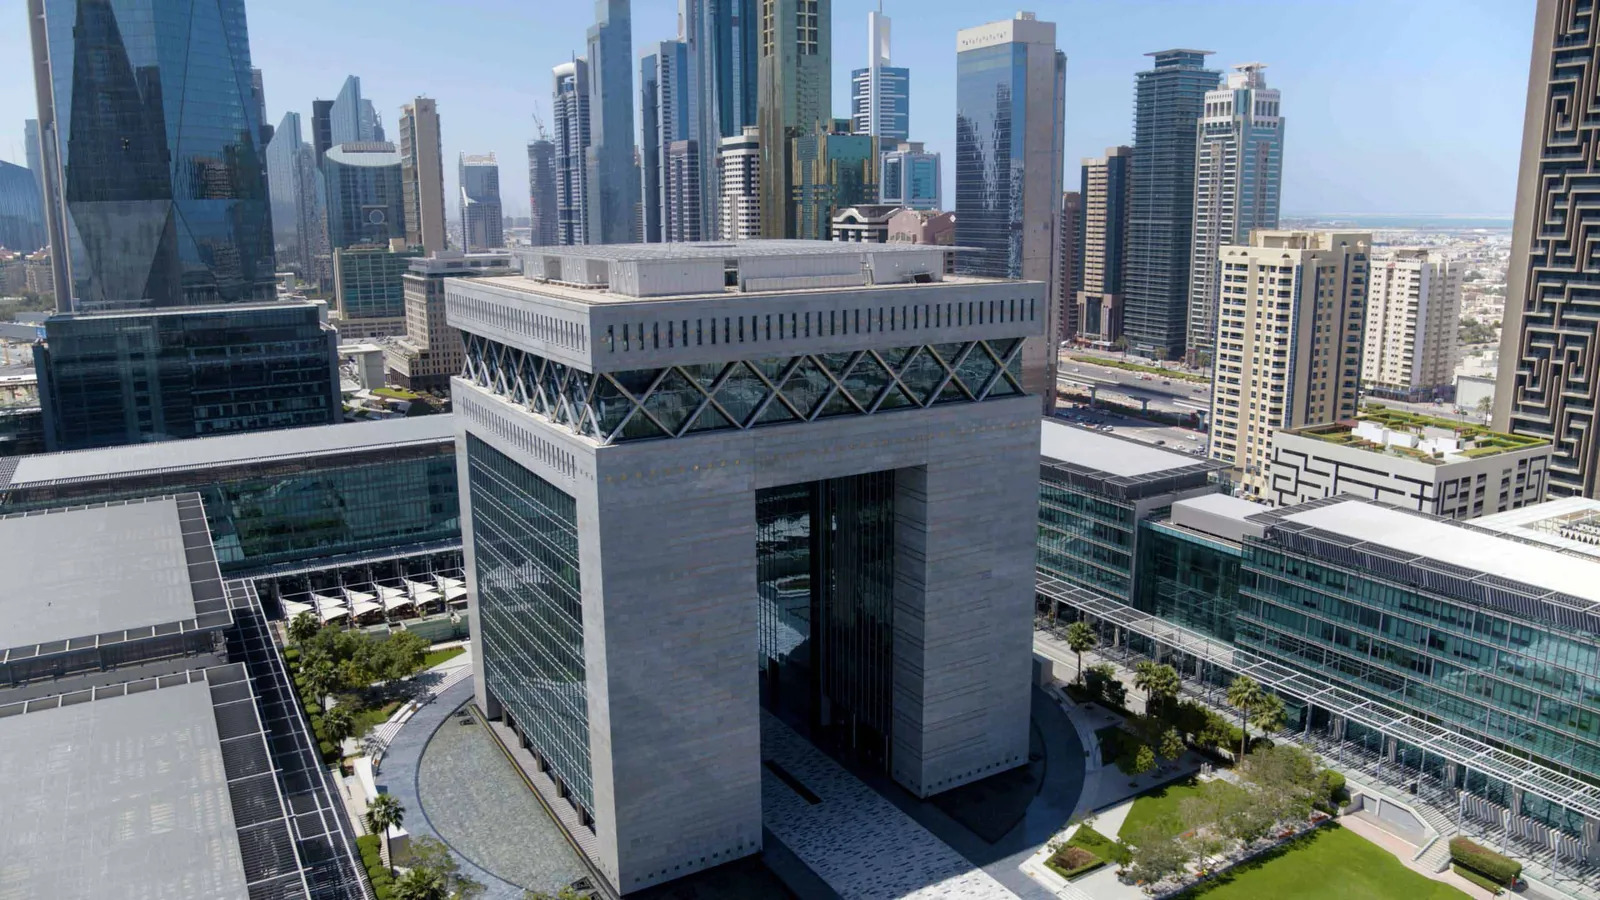
Die DIFC Foundation ist eine eigenständige juristische Person nach dem DIFC Foundations Law, DIFC Law Nr. 3 von 2018. Sie sitzt im Dubai International Financial Centre, einer Freizone mit eigenem Rechtssystem nach englischem Vorbild und eigenen Gerichten.
Sie funktioniert wie eine europäische Stiftung: Vermögen wird auf eine Struktur ohne Eigentümer übertragen, ein Council führt sie nach der Charter und den By-Laws, Begünstigte erhalten Zuwendungen nach den festgelegten Regeln. Die Zahlen zeigen, wie stark das angenommen wird: Bis Mitte 2026 waren 1.409 Foundations registriert, ein Zuwachs von 67 Prozent binnen zwölf Monaten (Quelle 1).
Kosten und Anforderungen
Die Registergebühren sind erstaunlich niedrig. Der eigentliche Kostenblock liegt woanders.
| Position | Betrag |
|---|
| Mindestvermögen | 100 USD |
| Lizenz bei der Gründung | rund 200 USD |
| Jährlich: Verlängerung und Bestätigungserklärung | rund 500 USD |
| Eingetragenes Büro im DIFC | rund 6.000 USD pro Jahr |
| Charter, By-Laws und Beratung | Honorar nach Aufwand |
| Bearbeitung durch das Register | etwa 5 Arbeitstage |
Ein Mindestkapital schreibt das Gesetz nicht vor, der Gründer muss lediglich genug Vermögen einbringen, um den Stiftungszweck zu erfüllen. Ein eingetragenes Büro im DIFC ist dagegen zwingend (Quelle 1).
Dubai-Immobilien in die Struktur einbringen
Das ist der Punkt, wegen dem die meisten unserer Mandanten überhaupt über eine DIFC Foundation nachdenken. Wer mehrere Objekte in Dubai hält, will sie nicht als Privatperson im Grundbuch stehen haben.
Eine DIFC Foundation kann Immobilien außerhalb der Freizone halten. Die Übertragung läuft über eine Schenkungsregistrierung beim Dubai Land Department, für die eine veröffentlichte Gebühr von 0,125 Prozent gilt, im Einzelfall aber abweichend festgesetzt werden kann (Quelle 1). Damit lassen sich Nachfolge und Haftung regeln, ohne die Objekte zu verkaufen.
Steuern in den VAE und in Deutschland
Die Struktur ist steuerlich attraktiv, aber nur, wenn die deutsche Seite mitgedacht wird. Beide Ebenen gehören zusammen betrachtet.
In den VAE
Familienstiftungen können bei der Bundessteuerbehörde beantragen, als steuerlich transparente Struktur behandelt zu werden. Rechtsgrundlage ist Artikel 17 des Federal Decree-Law Nr. 47 von 2022, die Bedingungen stehen in Ministerial Decision Nr. 261 von 2024. Wird der Antrag bewilligt, verlagert sich die Besteuerung auf die Begünstigten und die Foundation selbst zahlt keine Körperschaftsteuer (Quelle 1).
In Deutschland
Für eine ausländische Familienstiftung gilt § 15 AStG: Erträge werden dem Stifter oder den Begünstigten in Deutschland zugerechnet, auch ohne Ausschüttung. Die Escape-Klausel in § 15 Abs. 6 AStG verlangt einen Sitz in der EU oder im EWR. Die VAE erfüllen das nicht, weshalb der Escape nach dem Wortlaut ausscheidet. Der Bundesfinanzhof hält die Beschränkung auf EU und EWR allerdings für unionsrechtswidrig, und der Referentenentwurf des BMF vom 18. November 2025 will die Zurechnung künftig an eine Niedrigsteuergrenze von 15 Prozent knüpfen (Quelle 2, Quelle 3). Die Lage ist also in Bewegung. Wer in Deutschland wohnt, sollte die Struktur nicht ohne steuerliche Begleitung aufsetzen.
Die ehrliche EinordnungEine DIFC Foundation entfaltet ihren vollen Nutzen bei Wohnsitz in den VAE oder außerhalb Deutschlands. Für in Deutschland Ansässige ist sie in erster Linie ein Instrument für Nachfolge, Haftungstrennung und Immobilienhaltung, nicht für Steuerersparnis.
Für wen die Struktur passt
- Für Eigentümer mehrerer Immobilien in Dubai, die Nachfolge und Haftung regeln wollen.
- Für Unternehmer mit Wohnsitz in den VAE, die Betriebs- und Privatvermögen trennen möchten.
- Für Familien, die eine Nachfolgeregelung außerhalb des gesetzlichen Erbrechts wünschen, inklusive Vermeidung der Anwendung der Scharia auf lokales Vermögen.
- Für Strukturen, die einen englischsprachigen Rechtsraum mit eigenen Gerichten und Common-Law-Tradition brauchen.
Als Alternative kommt die ADGM Foundation in Abu Dhabi in Betracht, für europäisch geprägte Strukturen mit deutscher oder österreichischer Anbindung häufig auch die liechtensteinische Stiftung. Welche Variante passt, klären wir vor der Gründung, nicht danach.
Quellen
- DIFC Foundations Law Nr. 3 von 2018, Registergebühren, eingetragenes Büro, Bearbeitungsdauer, Immobilienübertragung über das Dubai Land Department und Antrag auf steuerliche Transparenz nach Artikel 17 Federal Decree-Law Nr. 47 von 2022 samt Ministerial Decision Nr. 261 von 2024: Ancova Associates
- Zurechnungsbesteuerung nach § 15 AStG und BFH zur Unionsrechtswidrigkeit der Beschränkung auf EU und EWR: Noerr
- Referentenentwurf des BMF vom 18. November 2025 mit Niedrigsteuergrenze von 15 Prozent: Bundesfinanzministerium (PDF)
Stand: September 2026. Die Angaben ersetzen keine steuerliche oder rechtliche Beratung im Einzelfall.