Wer sich aus Deutschland abmeldet, verliert in aller Regel auch die gesetzliche Krankenversicherung. Eine normale Reiseversicherung ersetzt sie nicht: Die meisten Langzeit-Reisetarife setzen einen deutschen Wohnsitz voraus und laufen nach wenigen Wochen oder Jahren aus. Was du brauchst, ist eine internationale Krankenversicherung, die ausdrücklich ohne Wohnsitz in Deutschland abgeschlossen werden kann und dauerhaft gilt.
Nachfolgend findest du, was mit deiner Krankenkasse beim Wegzug passiert, wann sich eine Anwartschaft lohnt, die fünf Anbieter, mit denen unsere Kunden am häufigsten arbeiten, im direkten Vergleich, die Alternativen für Ältere und Sparsame und welche Visa eine Krankenversicherung verlangen.
Überblick
Für Menschen ohne festen Wohnsitz gibt es drei Arten von Krankenversicherung. Nur eine davon passt dauerhaft.
Art
Gilt ohne deutschen Wohnsitz
Dauer
Geeignet für
Auslandsreisekrankenversicherung (Jahrespolice)
nein
meist 6 bis 8 Wochen pro Reise
Urlaub
Langzeit-Reiseversicherung
meist nein, HanseMerkur und ADAC verlangen einen deutschen Hauptwohnsitz (hansemerkur.de, adac.de)
bis 2 oder 5 Jahre
Sabbatical, Work and Travel
Internationale Krankenversicherung
ja
unbefristet
Auswanderer, Expats, digitale Nomaden
Auch Nomaden-Tarife sind oft Reiseversicherungen. Genki Traveler etwa setzt ausdrücklich eine Absicherung im Heimatland voraus, über die gesetzliche Kasse oder eine private Versicherung (genki.world). Wer sich abmeldet, hat diese Absicherung nicht mehr. Entscheidend ist deshalb immer der Satz in den Bedingungen, ob ein Wohnsitz verlangt wird.
Gesetzliche Krankenkasse
Die gesetzliche Krankenversicherung knüpft an Wohnsitz oder gewöhnlichen Aufenthalt in Deutschland an (Gesetze im Internet). Gibst du beides auf und ziehst in ein Land außerhalb der EU, endet die Pflichtversicherung. Solange du im Ausland bist, ruht dein Leistungsanspruch ohnehin (Gesetze im Internet).
Pflichtversichert: Die Mitgliedschaft endet mit dem Wegzug. Melde der Kasse die Abmeldung, damit keine Beiträge weiterlaufen.
Freiwillig versichert: Die Mitgliedschaft endet nicht automatisch, du musst kündigen. Die Frist beträgt zwei volle Kalendermonate (bosch-bkk.de). Ohne Kündigung beendet die Kasse sie erst, wenn sie sechs Monate lang weder Beiträge erhält noch einen Wohnsitz von dir in Deutschland ermitteln kann (Gesetze im Internet).
Innerhalb der EU: Hier gelten Sonderregeln, etwa für Rentner und Entsandte. Der Abschnitt bezieht sich auf den Wegzug in Drittstaaten wie Thailand, die Emirate oder Paraguay.
Die Abmeldung selbst und was sie für Steuern und Rente bedeutet, erklären wir im Ratgeber Aus Deutschland abmelden.
Anwartschaft
Mit einer Anwartschaftsversicherung bleibst du formal in deiner deutschen Kasse, ohne Leistungen zu bekommen. Du sicherst dir damit den Rückweg und lückenlose Vorversicherungszeiten.
Gesetzliche Kasse
Die Anwartschaft ist bei privaten Auslandsaufenthalten ab drei Monaten möglich. Beitragsbasis sind 10 Prozent der monatlichen Bezugsgröße (bosch-bkk.de). Bei der Techniker Krankenkasse kostet sie 2026 inklusive Pflegeversicherung 82,62 Euro im Monat, für Kinderlose 84,99 Euro (tk.de). Der wichtigste Nutzen liegt bei der Rente: Für die Krankenversicherung der Rentner zählen Vorversicherungszeiten in der zweiten Hälfte des Erwerbslebens, die Anwartschaft hält diese Zeit lückenlos (bosch-bkk.de).
Private Kasse
Privat Versicherte haben zwei Varianten. Die kleine Anwartschaft kostet fünf bis zehn Prozent des bisherigen Beitrags und sichert deinen Gesundheitszustand. Die große Anwartschaft kostet im Mittel 30 bis 45 Prozent und baut zusätzlich Altersrückstellungen auf, dein Eintrittsalter bleibt erhalten (allianz.de).
Rückkehr ohne Anwartschaft
Wer zuletzt gesetzlich versichert war und zurückkommt, wird nach § 5 Abs. 1 Nr. 13 SGB V wieder versicherungspflichtig (Gesetze im Internet). Die Sperre für Rückkehrer ab 55 Jahren gilt für diesen Weg ausdrücklich nicht (Gesetze im Internet). Umstritten ist, ob eine private Auslandsversicherung dazwischen das „zuletzt gesetzlich versichert“ beseitigt. Das Landessozialgericht Saarland hat das 2014 für eine Versicherung in Spanien verneint (haufe.de), einzelne Kassen sehen es bei einem Wohnsitz in der EU anders (bosch-bkk.de). Wer sicher zurück will, behält die Anwartschaft.
Kriterien
Die Tarife unterscheiden sich weniger im Preis als im Kleingedruckten. Diese sieben Punkte entscheiden, ob die Versicherung im Ernstfall zahlt.
Wohnsitz: Steht in den Bedingungen, dass kein Wohnsitz in Deutschland oder einem anderen Land nötig ist? Ohne diesen Satz ist es kein Tarif für dich.
USA: Fast alle Tarife schließen die USA aus oder decken dort nur Notfälle für einige Wochen. Wer regelmäßig in die USA reist, braucht eine eigene USA-Zone.
Höchstsumme: Üblich sind 1 Million Euro pro Jahr im Einstiegstarif, Premiumtarife sind unbegrenzt.
Selbstbehalt: 0 bis 2.500 Euro pro Jahr. Ein hoher Selbstbehalt senkt den Beitrag spürbar.
Eintrittsalter: Zwischen 55 und 75 Jahren, je nach Anbieter. Danach ist ein Wechsel kaum noch möglich.
Vorerkrankungen und Wartezeiten: Vorerkrankungen werden meist einzeln geprüft, mit Zuschlag oder Ausschluss. Für Zahnersatz, Psychotherapie und Schwangerschaft gelten Wartezeiten von 3 bis 12 Monaten.
Laufzeit: Manche Tarife sind monatlich kündbar, andere binden dich zwölf Monate.
Internationale Krankenversicherungen im Vergleich
Die fünf Anbieter, die unsere Kunden am häufigsten wählen, im direkten Vergleich. Stand Oktober 2026, laut den Websites der Anbieter.
* Genki Native Basic für 20 bis 24 Jahre ohne Selbstbehalt. „Ab“-Preise sind Einstiegspreise der Anbieter. Dein Beitrag hängt von Alter, Zone, Selbstbehalt und Gesundheitsfragen ab, ein verbindliches Angebot bekommst du nur über den Antrag oder eine Beratung.
Genki Native
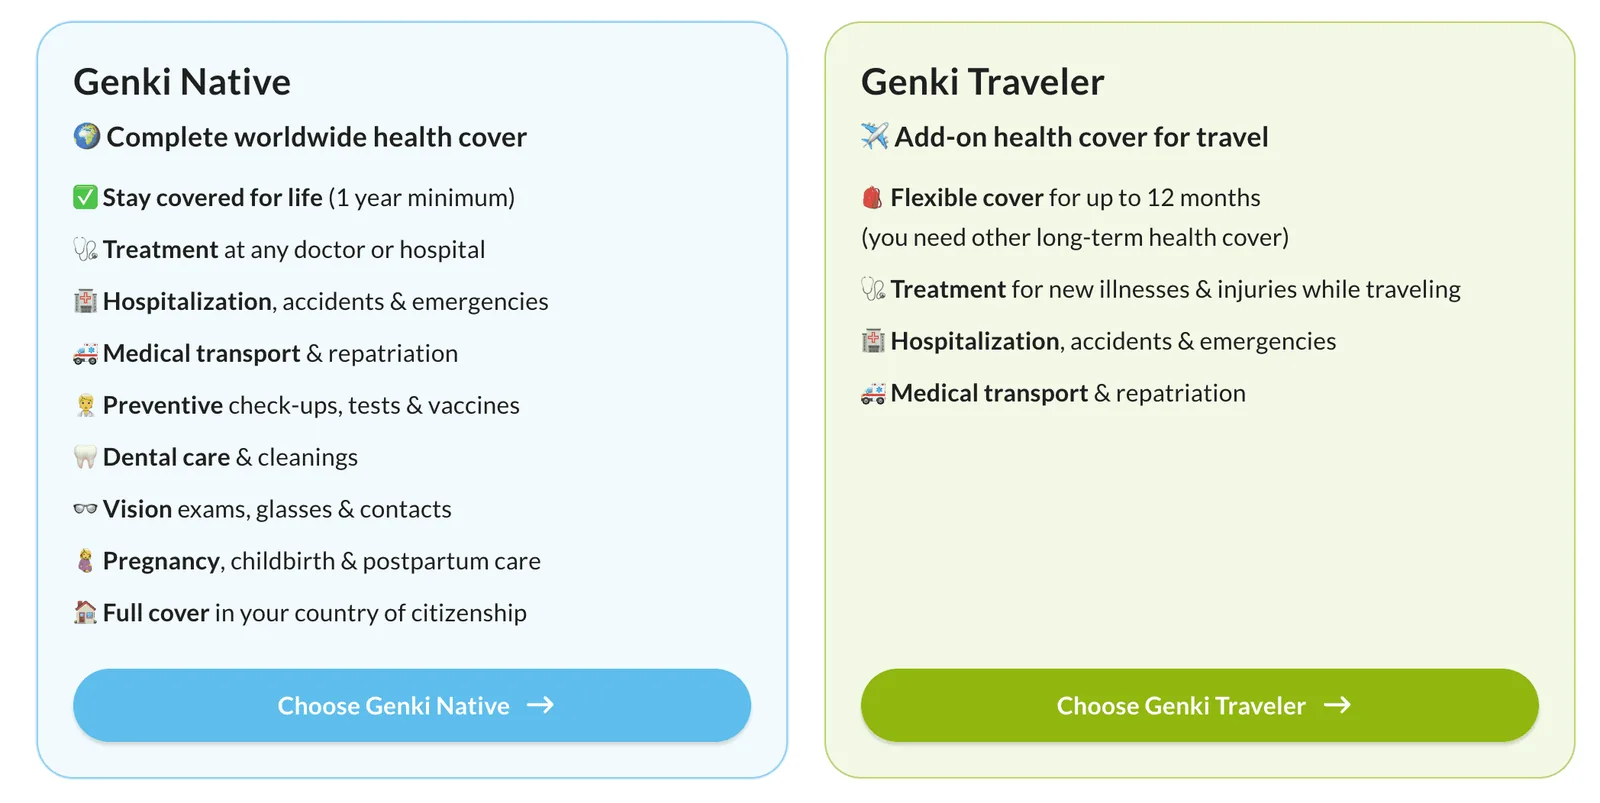
Genki aus Deutschland wurde von Nomaden für Nomaden gegründet und ist bei unseren Kunden die häufigste Wahl. Genki Native ist ausdrücklich für Menschen aus jedem Land gedacht, auch für Nomaden ohne jeden Wohnsitz (genki.world). Es gibt zwei Tarife: Basic mit 1 Million Euro und Premium mit 3,5 Millionen Euro Versicherungssumme pro Jahr. Der Selbstbehalt liegt wahlweise bei 0, 500 oder 1.000 Euro, Basic kostet für 20- bis 24-Jährige ohne Selbstbehalt 189 Euro im Monat (genki.world).
Vorerkrankungen prüft Genki im Einzelfall. In den USA gilt nur Notfallschutz für bis zu 91 Tage, nach drei Monaten Wartezeit (genki.world). Neue Verträge laufen nach den Bedingungen ab September 2026 mit einem Monat Mindestlaufzeit (help.genki.world). Versicherer ist Squarelife.
Geeignet für: Nomaden und Auswanderer bis 55 ohne regelmäßige USA-Aufenthalte, die einen einfachen, monatlich kündbaren Tarif wollen.
PassportCard aus Hamburg bietet drei Tarife: Expat Basic mit 1 Million Euro, Expat Comprehensive mit 3,5 Millionen Euro und Executive mit 5 Millionen Euro Versicherungssumme. Ein deutscher Wohnsitz ist nicht erforderlich, du gibst nur ein Aufenthaltsland als Referenz für die Zone an (passportcard.de). Außerhalb der USA gibt es keinen Selbstbehalt, für die USA existieren eigene Varianten.
Das Besondere ist die namensgebende Karte: Nach Freigabe lädt die Versicherung die Karte auf, und du bezahlst Behandlungen direkt damit, statt in Vorkasse zu gehen. Aufgenommen wird bis 64 Jahre, Vorerkrankungen werden einzeln geprüft (passportcard.de). Gezeichnet werden die Tarife von Allianz Partners und MGEN. Preise veröffentlicht PassportCard nicht, nach unserer Erfahrung liegt der Beitrag meist etwas über Genki.
Geeignet für: Expats mit Familie, höheren Leistungsansprüchen oder regelmäßigen Aufenthalten in den USA.
APRIL MyHealth International
Die französische APRIL-Gruppe versichert seit Jahrzehnten Expats und hat im März 2026 mit MyHealth International einen neuen Tarif gestartet (april.com). Er hat fünf Stufen von Emergency mit 250.000 Euro bis Comfort und Premium ohne Obergrenze und gilt auf Lebenszeit, solange du im Ausland lebst (april-international.com). Der Abschluss geht komplett online, auch aus dem Ausland und ohne deutschen Wohnsitz (april-international.com). Vorerkrankungen sind nicht automatisch versichert, es gibt einen Gesundheitsfragebogen. Risikoträger ist Groupama Gan Vie.
Geeignet für: Alle, die den Schutz in fünf Stufen genau auf ihr Budget zuschneiden wollen, vom reinen Notfallschutz bis zur Vollversicherung.
Global Health (früher Foyer)
Foyer Global Health aus Luxemburg und Globality Health treten seit Februar 2026 gemeinsam als Global Health auf (groupe.foyer.lu). Der Expat-Tarif Journey hat fünf Stufen: Short für 3, 6 oder 9 Monate, Basic mit 1,5 Millionen Euro, Extensive mit 3 Millionen Euro sowie Advanced und Premium ohne Obergrenze. Du wählst zwischen weltweit und weltweit ohne USA, Schwangerschaft hat zwölf Monate Wartezeit (globalhealth.insurance).
Geeignet für: Vermögende Expats und Familien, die hohe Leistungen und einen europäischen Versicherer wollen. Global Health gehört eher zu den teureren Anbietern.
Across Global Cover
Across ist eine Tariflinie von APRIL, entwickelt vom deutschen Makler hinter Grenzenlos Sicher, Risikoträger ist Groupama. Sie gilt ausdrücklich auch ohne Wohnsitz und kostet in drei Stufen ab 89, 127 und 174 Euro im Monat (acrossglobalcover.de). Der Selbstbehalt ist zwischen 0 und 2.500 Euro wählbar, im Land deiner Staatsbürgerschaft bist du bis zu 182 Tage im Jahr versichert. In den USA gilt nur Notfallschutz für 60 Tage im Jahr.
Zwei Haken solltest du kennen: Du brauchst eine Vorversicherung in den letzten drei Jahren mit höchstens drei Monaten Lücke, und das Höchsteintrittsalter liegt bei 59 Jahren. Die Mindestlaufzeit beträgt zwölf Monate (acrossglobalcover.de).
Geeignet für: Deutschsprachige Nomaden und Auswanderer bis 59, die direkt aus der deutschen Versicherung wechseln und viel Zeit in Deutschland verbringen.
Alternativen
Neben den fünf großen Anbietern gibt es zwei Namen, nach denen uns Kunden regelmäßig fragen. Der eine ist die beste Wahl für Ältere, der andere ist bei Nomaden beliebt, deckt aber oft weniger ab, als viele glauben.
BDAE Expat Infinity
Der Auslandsspezialist BDAE ist die wichtigste Alternative für Ältere. Expat Infinity gibt es in drei Varianten ab 56, 77 und 108 Euro im Monat, aufgenommen wird in Classic und Premium bis 75 Jahre, in Basic bis 67 (bdae.com). Der Selbstbehalt liegt zwischen 0 und 1.000 Euro, Vorerkrankungen sind über Zuschläge versicherbar, und eine eigene Anwartschaft hält deinen Gesundheitsstatus, falls du pausierst.
SafetyWing
SafetyWing ist unter Nomaden bekannt, aber der günstige Tarif Essential ist eine Reiseversicherung: höchstens 364 Tage am Stück, keine Vorerkrankungen, nur 30 Tage Schutz im Heimatland, für 18 bis 39 Jahre 62,72 US-Dollar alle vier Wochen. Die Vollversicherung Complete kostet 177,50 US-Dollar im Monat (safetywing.com). Für den Übergang taugt Essential, als dauerhafte Absicherung ohne Wohnsitz nicht.
Visum und Pflichtversicherung
Einige Aufenthaltstitel verlangen eine Krankenversicherung mit bestimmten Mindestleistungen. Prüfe vor Abschluss, ob dein Tarif sie erfüllt.
Krankenversicherung mit mindestens 50.000 US-Dollar Deckung, alternativ 100.000 US-Dollar Einlage für zwölf Monate (BOI)
Thailand DTV
Die Checklisten der Botschaften nennen keine Krankenversicherung (budapest.thaiembassy.org). Sinnvoll ist sie trotzdem, einzelne Konsulate fragen nach.
Spanien (EU-Bürger)
Wer ohne Arbeitsvertrag in Spanien lebt, braucht eine Krankenversicherung, die alle Risiken in Spanien abdeckt (boe.es). Für das Nomadenvisum von Drittstaatlern gilt sogar: keine Reiseversicherung, kein Selbstbehalt, keine Obergrenze (exteriores.gob.es).
In Dubai ist eine Krankenversicherung Voraussetzung für Ausstellung und Verlängerung des Aufenthaltsvisums, seit 2025 gilt die Pflicht für Beschäftigte in allen Emiraten (mohre.gov.ae)
Wer mit einer eigenen Firma in Dubai lebt, versichert sich meist über die Firma lokal und ergänzt eine internationale Police für Reisen. Für Nomaden mit DTV oder ohne festen Aufenthalt bleibt die internationale Krankenversicherung die einzige Absicherung.
Kosten
Die veröffentlichten Einstiegspreise für Jüngere ohne USA-Schutz liegen zwischen 56 und 189 Euro im Monat. Ein Selbstbehalt senkt den Beitrag, jedes Lebensjahr und eine USA-Zone erhöhen ihn. Dazu kommt gegebenenfalls die Anwartschaft.
Posten
Monatlich
Across Global Cover Smart
ab 89 €
BDAE Expat Infinity Basic
ab 56 €
Genki Native Basic, 20 bis 24 Jahre, ohne Selbstbehalt
189 €
Anwartschaft gesetzliche Kasse (TK, mit Pflege)
82,62 bis 84,99 €
Kleine Anwartschaft private Kasse
5 bis 10 % des bisherigen Beitrags
Empfehlung
Die beste Versicherung für alle gibt es nicht. Nach unserer Erfahrung mit Kunden, die aus Deutschland, Österreich und der Schweiz wegziehen, passt meist eine dieser Kombinationen.
Nomade unter 40, gesund, ohne USA: Genki Native oder Across, mit Selbstbehalt.
Auswanderer mit Familie oder USA-Bezug: PassportCard oder Global Health.
Über 55: PassportCard bis 64, BDAE Expat Infinity bis 75. Nicht warten, mit jedem Jahr werden Auswahl und Preis schlechter.
Rückkehr nach Deutschland wahrscheinlich: Zusätzlich die Anwartschaft in der deutschen Kasse.
Professionelle Beratung
Gerade mit Vorerkrankungen, Familie oder ab 50 lohnt sich ein Vergleich mehrerer Angebote, denn Zuschläge und Ausschlüsse fallen je nach Versicherer sehr unterschiedlich aus. Für diese Fälle arbeiten wir mit unserem Partner insurancy.de zusammen. Insurancy vergleicht über 200 Versicherungen, darunter internationale Krankenversicherungen, und berät dich bei der Wahl des passenden Tarifs. Für dich ist die Beratung kostenlos.
Ja, mit einer internationalen Krankenversicherung. Genki Native, PassportCard, APRIL MyHealth International und Across Global Cover schreiben ausdrücklich, dass kein deutscher Wohnsitz nötig ist. Reiseversicherungen setzen dagegen meist einen Wohnsitz oder eine Heimatversicherung voraus.
Ziehst du in ein Land außerhalb der EU, endet die Pflichtversicherung mit dem Wegzug. Eine freiwillige Mitgliedschaft musst du mit zwei Monaten Frist kündigen. Wer zurückkommen will, kann stattdessen eine Anwartschaft abschließen.
Die veröffentlichten Einstiegspreise liegen zwischen 56 und 189 Euro im Monat. Across beginnt bei 89 Euro, BDAE Expat Infinity bei 56 Euro, Genki Native kostet für 20- bis 24-Jährige ohne Selbstbehalt 189 Euro. Alter, Zone und Selbstbehalt bestimmen den Preis.
Für ein paar Monate unterwegs mit deutschem Wohnsitz ja, ohne Wohnsitz nicht. Die meisten Langzeittarife verlangen einen Hauptwohnsitz in Deutschland oder eine Versicherung im Heimatland und enden nach höchstens fünf Jahren.
In den Standardtarifen nur im Notfall und für begrenzte Zeit, bei Genki bis 91 Tage, bei Across 60 Tage im Jahr. Für längere oder regelmäßige Aufenthalte brauchst du eine Variante mit USA-Zone, etwa bei PassportCard oder Global Health.
Genki bis 55, Across bis 59, PassportCard bis 64, BDAE Expat Infinity bis 75 Jahre. Die Grenzen gelten für den Abschluss. Wie lange ein bestehender Vertrag weiterläuft, steht in den Bedingungen, bei APRIL etwa auf Lebenszeit, solange du im Ausland lebst.
Wer zuletzt gesetzlich versichert war, wird bei Rückkehr in der Regel wieder versicherungspflichtig, auch über 55. Ob eine private Auslandsversicherung dazwischen das ändert, ist umstritten. Mit einer Anwartschaft bist du auf der sicheren Seite.
Zusammenfassung
Ohne Wohnsitz in Deutschland endet die gesetzliche Krankenversicherung, und eine Reiseversicherung schließt die Lücke nicht. Genki Native, PassportCard, APRIL MyHealth International, Global Health und Across Global Cover versichern dich dauerhaft ohne deutschen Wohnsitz, für Ältere ist BDAE Expat Infinity die wichtigste Alternative. Achte vor allem auf Eintrittsalter, USA-Schutz, Selbstbehalt und Wartezeiten, und schließ die neue Versicherung so ab, dass sie am Tag der Ausreise beginnt. Wer zurückkommen will, sichert sich zusätzlich mit einer Anwartschaft ab.
Wie Krankenversicherung, Abmeldung, Wohnsitz und Steuern zusammenpassen, klären wir in der Strategieberatung.
Quellen
HanseMerkur, Auslandskrankenversicherung bis 5 Jahre (Hauptwohnsitz in Deutschland Voraussetzung): hansemerkur.de
Stand: Oktober 2026. Tarife, Preise und Altersgrenzen ändern sich, maßgeblich sind die aktuellen Bedingungen der Anbieter. Die Angaben ersetzen keine Versicherungsberatung im Einzelfall.
Teilen
Clemens KohlbacherGründer & Geschäftsführer, Global Setup
Clemens berät seit über zehn Jahren Unternehmer, Investoren und Familien bei internationaler Firmengründung, Steuerstrategie und Wohnsitzverlagerung. Sein Fokus: legale, banktaugliche Strukturen, die in der Praxis halten, nicht nur auf dem Papier.
Wer aus Deutschland wegzieht und hier keine Wohnung behält, muss sich beim Bürgeramt abmelden. Die Frist ist kurz: frühestens eine Woche vor dem Auszug und spätestens zwei Wochen danach (Quelle 1). Du brauchst nur deinen
In den letzten Jahren hat sich das Konzept des digitalen Nomadentums zu einer attraktiven Alternative zum klassischen Bürojob entwickelt. Immer mehr Menschen entscheiden sich dafür, ortsunabhängig zu arbeiten und die Wel
Rund 289.000 Deutsche haben 2025 das Land verlassen, so viele wie seit Jahren nicht. Die Schweiz, Österreich und Spanien bleiben die häufigsten Ziele, doch die Länder, in denen Auswanderer laut Umfragen am zufriedensten
28. Juni 2026·17 min Lesezeit
Unklarheit bei Steuern, Banking oder Auswandern?
Vereinbare ein 30-minütiges Gespräch mit einem Senior-Berater. Wir beantworten deine Fragen und erarbeiten den besten Weg zu deinen Zielen.
Wegzugsteuer, Krankenversicherung, falsches Land: Diese sieben Fehler kosten Auswanderer regelmäßig fünfstellige Beträge. Der Guide zeigt, wie du sie vermeidest, bevor du den Mietvertrag kündigst.
Wir senden dir den Guide und gelegentlich Hinweise zu Steuern und Auswandern. Kein Spam. Mehr erfahren
Kostenloser Guide
Offshore Konto eröffnen ohne Ablehnung
Welche Banken Deutsche, Österreicher und Schweizer 2026 noch annehmen, welche Unterlagen die Ablehnung verhindern und was das Konto wirklich kostet. In fünf Schritten, kostenlos per E-Mail.
Wir senden dir den Guide und gelegentlich Hinweise zu Banking und Steuern. Kein Spam. Mehr erfahren
Wir nutzen nur technisch notwendige Cookies. Optionale Statistik-Dienste laden erst nach deiner Zustimmung. Mehr erfahren
 Clemens Kohlbacher